 Escrito por Christina CombenRedatorRevisado por Andrew FentonEditor
Cometeu um erro “honesto” com os impostos sobre cripto? Novo projeto oferece uma saída
RevistaPublicado19 de out. de 2026
Um projeto de lei dos EUA permitiria que investidores em cripto corrigissem erros anteriores na declaração de impostos por meio de um programa específico de divulgação, com penalidades reduzidas para contribuintes elegíveis.
Investidores em cripto que não declararam operações em anos anteriores poderão em breve respirar aliviados graças a uma legislação que avança atualmente no Congresso dos EUA.
A Seção 502 do Digital Asset Tax Certainty Act, H.R. 10357, obrigaria o secretário do Tesouro a estabelecer um Programa de Divulgação Voluntária de Ativos Digitais no prazo de 12 meses após a entrada do projeto em vigor.
Isso permitiria que contribuintes elegíveis corrigissem qualquer violação fiscal anterior relacionada a ativos digitais por meio da apresentação de declarações retificadoras e do pagamento do imposto devido, acrescido de juros e de uma penalidade do programa.
A Comissão de Meios e Orçamento da Câmara dos Representantes aprovou o projeto por 38 votos a 5 em 16 de setembro, mas ele ainda não virou lei; precisa ser aprovado pela Câmara e pelo Senado e sancionado pelo presidente.
“É uma grande mudança que ajudaria muitos contribuintes comuns, e recebeu pouquíssima atenção”, disse à Magazine Andrew Gordon, diretor executivo da Digital Asset Tax Action.
Uma lacuna no sistema
Investidores em cripto nos EUA já enfrentam a primeira temporada de declaração sob as novas regras de declaração de corretoras do formulário 1099-DA, que dão ao IRS maior visibilidade sobre as transações com cripto.
Gordon afirma que essas regras devem facilitar as declarações daqui para frente, mas não tratam dos anos anteriores à sua entrada em vigor.
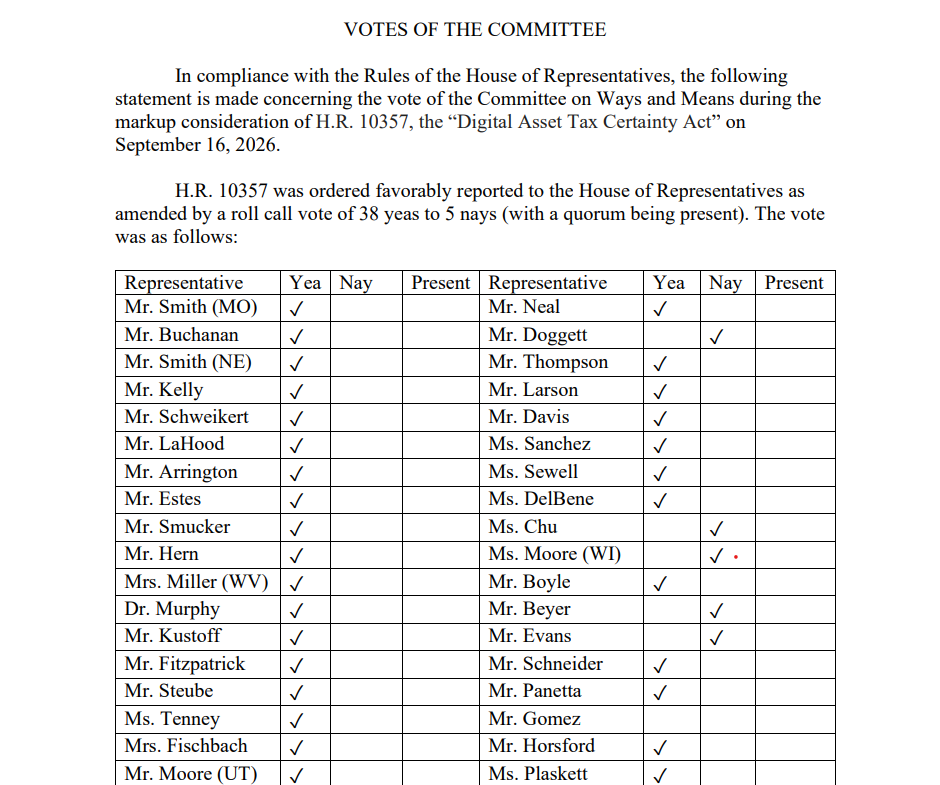
A Comissão de Meios e Orçamento da Câmara aprovou o projeto por 38 votos a 5. Fonte: Ways & Means
“Uma grande parcela dos investidores não declarou corretamente ao longo dos anos”, afirma, acrescentando que os procedimentos existentes não oferecem aos contribuintes que cometeram “erros honestos” uma forma previsível de resolver suas obrigações.
Relacionado: A Grécia planeja imposto de 10% sobre ganhos de capital com criptomoedas
“Hoje, um investidor em cripto que descobre que não declarou corretamente seus ativos digitais, ou que não os declarou de forma alguma, não tem uma boa maneira de corrigir isso”, afirma; investidores podem descobrir anos depois que entenderam incorretamente o tratamento tributário de operações entre criptomoedas ou a declaração de operações realizadas em várias plataformas.
O que os contribuintes poderiam obter
A Prática de Divulgação Voluntária existente do IRS é destinada a contribuintes que violaram deliberadamente as regras fiscais e enfrentam possível responsabilização criminal.
Contribuintes com erros na declaração podem atualmente corrigi-los apresentando declarações retificadoras, mas o tratamento das penalidades não é tão previsível quanto o programa específico para cripto proposto na disposição 502.
Sharon Yip, contadora pública certificada (CPA) e fundadora da Crypto Tax Advisors, afirma que erros de declaração entre investidores comuns em cripto são frequentes.
Segundo a experiência de sua empresa, alguns clientes não declararam cripto porque acreditavam que nenhum imposto era devido até converterem seus ativos em dinheiro, enquanto outros dependeram de registros incompletos das exchanges ou classificaram incorretamente as operações.
“Não existe um processo padronizado que ofereça aos investidores em cripto que não agiram deliberadamente um tratamento previsível das penalidades ou uma resolução clara”, disse Yip à Magazine.
Ela afirma que um programa específico para cripto poderia “preencher essa lacuna” ao oferecer um “período de correção definido, penalidades reduzidas e previsíveis e maior segurança para os contribuintes que se apresentarem voluntariamente”.
O que o projeto ofereceria
Nos termos da Seção 502, os contribuintes geralmente teriam de apresentar declarações retificadoras no prazo de 24 meses após o estabelecimento do programa, e o projeto define dois regimes de penalidade.
Há alíquotas menores para contribuintes que certificarem, sob pena de perjúrio, que suas violações não foram fraudulentas nem deliberadas. Eles enfrentariam uma penalidade de 0% sobre os primeiros US$ 25.000 de insuficiência tributária por ano e de 5% sobre os valores acima disso, caso apresentem a declaração nos primeiros 12 meses do programa.
Para aqueles que não certificarem, aplicam-se alíquotas de 25% sobre os primeiros US$ 25.000 e de 40% sobre o valor excedente, com aumento das alíquotas se os contribuintes perderem o prazo inicial.
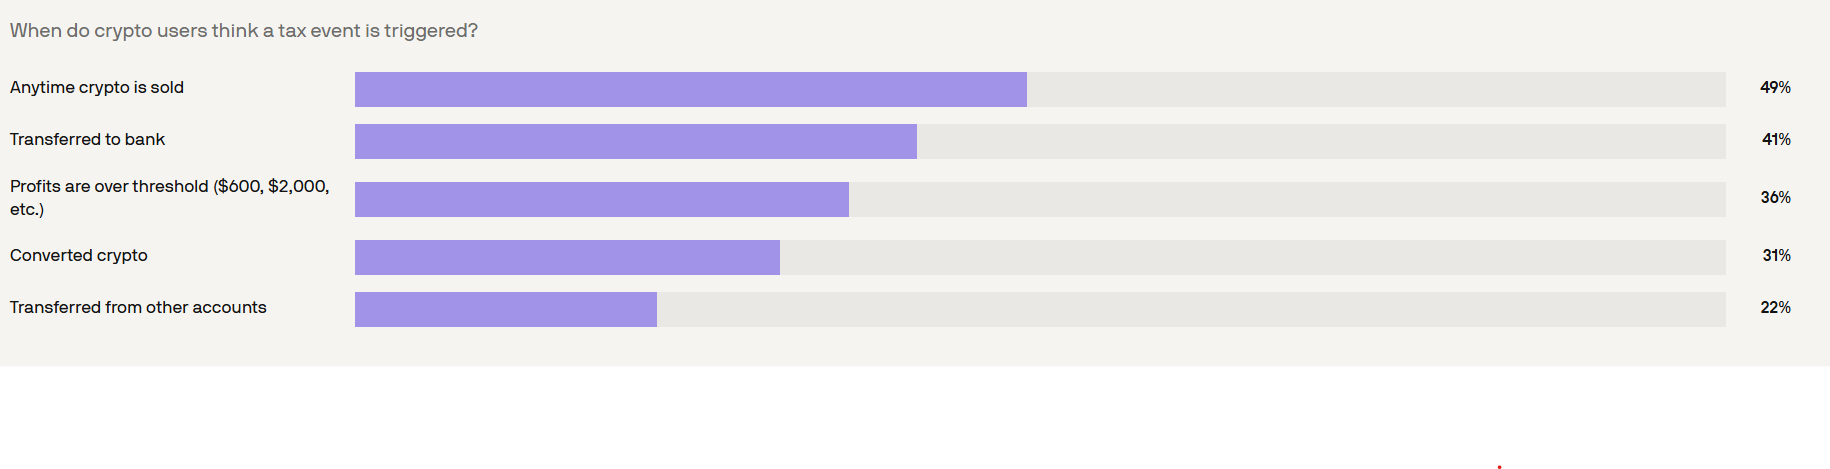
49% dos usuários de cripto entendiam que vender cripto pode ser um evento tributável. Fonte: Cointracker
Também há dispensa de determinadas penalidades civis, e os contribuintes que não certificarem ficam protegidos contra encaminhamentos criminais baseados em informações devidamente divulgadas sobre as infrações fiscais abrangidas pela disposição.
Yip afirma que os contribuintes devem verificar seus históricos de transações em exchanges e carteiras para identificar quais anos precisam ser corrigidos antes de avaliar se seus erros foram de fato não deliberados.
Como uma certificação falsa acarreta pena por perjúrio, ela recomenda buscar orientação profissional quando houver dúvidas.
A Seção 502 poderia representar um alívio bem-vindo para muitos usuários de cripto nos EUA; um relatório de 2026 da CoinTracker e da Coinbase constatou que apenas 49% entendiam corretamente que vender cripto pode ser um evento tributável.
Magazine: Os empréstimos em cripto voltam a crescer… mas os riscos foram resolvidos?
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto