 Escrito por Yohan YuEditorRevisado por Michael MillardRedator
Resumo do CONNECT: Arthur Hayes sobre impressão de dinheiro e movimentos on-chain de Wall Street
Últimas NotíciasPublicado2 de out. de 2026
Arthur Hayes afirmou que a impressão de dinheiro poderia elevar os preços das criptomoedas, enquanto palestrantes do CONNECT Seoul analisaram a vantagem competitiva on-chain de Wall Street.
As autoridades políticas dos EUA poderiam elevar os preços das criptomoedas imprimindo mais dinheiro para apoiar a IA e financiar a dívida pública, segundo Arthur Hayes, diretor de investimentos do fundo Maelstrom.
As empresas de IA precisam de trilhões de dólares para financiar data centers, mesmo com a queda dos preços de seus serviços, disse Hayes em uma conversa ao pé da lareira no CONNECT da Cointelegraph: Seoul Edition, na terça-feira, durante a Korea Blockchain Week.
“Elas não se deram muitas opções além de imprimir dinheiro e tornar a situação menos ruim”, afirmou.
Hayes também discutiu uma possível mudança na China, saindo do que chamou de política de “austeridade branda” para um estímulo monetário substancial, o que, segundo ele, poderia reavivar a demanda por ativos escassos.
Relacionado: Bolha de crédito de IA pode alimentar ‘boom de ruptura’ do Bitcoin além de US$ 1 milhão: Hayes
Na Europa, ele disse que estava monitorando o estresse financeiro na França, incluindo os swaps de inadimplência de crédito vinculados ao BNP Paribas e os spreads dos títulos do governo francês.
Acho que a impressão de dinheiro essencialmente acontecerá em algum momento, mas isso é uma espécie de desastre ferroviário em câmera lenta acontecendo sob a superfície.”
O evento CONNECT da Cointelegraph em Seul contou com painéis sobre temas que iam desde a migração das finanças tradicionais para o on-chain até stablecoins e tesourarias corporativas de cripto.
A migração de Wall Street para o on-chain deixa espaço para intermediários
Bancos e gestores de ativos levam uma base de clientes existente para os mercados de blockchain, dando-lhes uma vantagem sobre empresas que precisam atrair investidores do zero, segundo Catrina Wang, sócia-gerente da Portal Ventures.
“Quem possui o relacionamento com o cliente possui a economia”, disse Wang, recorrendo à teoria da agregação do analista de tecnologia Ben Thompson.
Para as empresas financeiras, atender aos clientes existentes é apenas parte da oportunidade. O cofundador da R3, Todd McDonald, disse que as blockchains públicas também oferecem acesso a clientes fora das redes próprias das instituições.
A R3 construiu seus negócios em torno de redes financeiras privadas usando sua plataforma Corda, antes de anunciar, em maio de 2025, uma parceria para conectar instituições e seus ativos à blockchain pública da Solana.
É preciso realmente ir até onde os clientes estão e onde estarão no futuro.”
Depois que os investidores chegam a esses mercados, ainda precisam decidir onde colocar seu dinheiro e quanto risco assumir.
Justin Kugel, vice-presidente executivo de crescimento da World Liberty Financial, disse que essas decisões estão gerando trabalho para os intermediários, apesar da promessa original das criptomoedas de eliminar intermediários.
“Talvez haja uma razão para existirem tantos intermediários nas finanças tradicionais”, disse Kugel.
Muitos usuários não querem administrar seus ativos por conta própria nem avaliar cada investimento e preferem a sensação de proteção oferecida pelas exchanges centralizadas, disse Kugel.
Stablecoins movimentam dinheiro, mas quem fornece o rendimento?
A Franklin Templeton não planeja emitir sua própria stablecoin e quer que seus fundos de mercado monetário tokenizados proporcionem renda de investimento junto com tokens de pagamento, segundo Chetan Karkhanis, vice-presidente sênior de relacionamento com clientes de ativos digitais da empresa.
“Deixem que sejamos a camada de rendimento”, disse Karkhanis.
As subscrições e os resgates dos fundos da Franklin Templeton geralmente ainda exigem moeda fiduciária, disse Karkhanis. Algumas conversões envolvendo stablecoins já estão disponíveis, mas ele disse que essas opções precisam se tornar mais amplamente disponíveis em todo o setor.
A Franklin Templeton anunciou uma parceria com a MoonPay em junho que permite a investidores institucionais elegíveis alternar entre stablecoins compatíveis e seus fundos de mercado monetário tokenizados por meio de transações on-chain.
Haonan Li, cofundador e CEO da plataforma de câmbio de stablecoins Codex, disse que a demanda por pagamentos com stablecoins está crescendo nas rotas comerciais que conectam a América Latina e a África Subsaariana à Ásia, onde compradores enviam dinheiro para pagar por produtos manufaturados que seguem na direção oposta.
“Os produtos manufaturados fluem de leste para oeste, e os recursos fluem de oeste para leste”, disse Li.
Relacionado: A SEC permite que fundos da Franklin Templeton invistam em fundo monetário on-chain
Tesourarias de cripto enfrentam teste de liquidez
As empresas que consideram estratégias de tesouraria em cripto precisam de recursos que possam comprometer por um período mais longo sem interromper as operações do dia a dia, disse Ilya Podoynitsyn, cofundador e CEO da FinHarbor, parceira da CONNECT.
“Se você não tem essa liquidez excedente para isso, precisa pensar com muito cuidado antes de entrar no mercado”, disse Podoynitsyn.
Ele alertou contra copiar a estratégia de outra empresa sem levar em conta as diferenças nos balanços, nas necessidades de liquidez e na tolerância ao risco. Mesmo equipes financeiras experientes podem não ter conhecimento especializado em liquidez on-chain e aprovações de transações, disse ele.
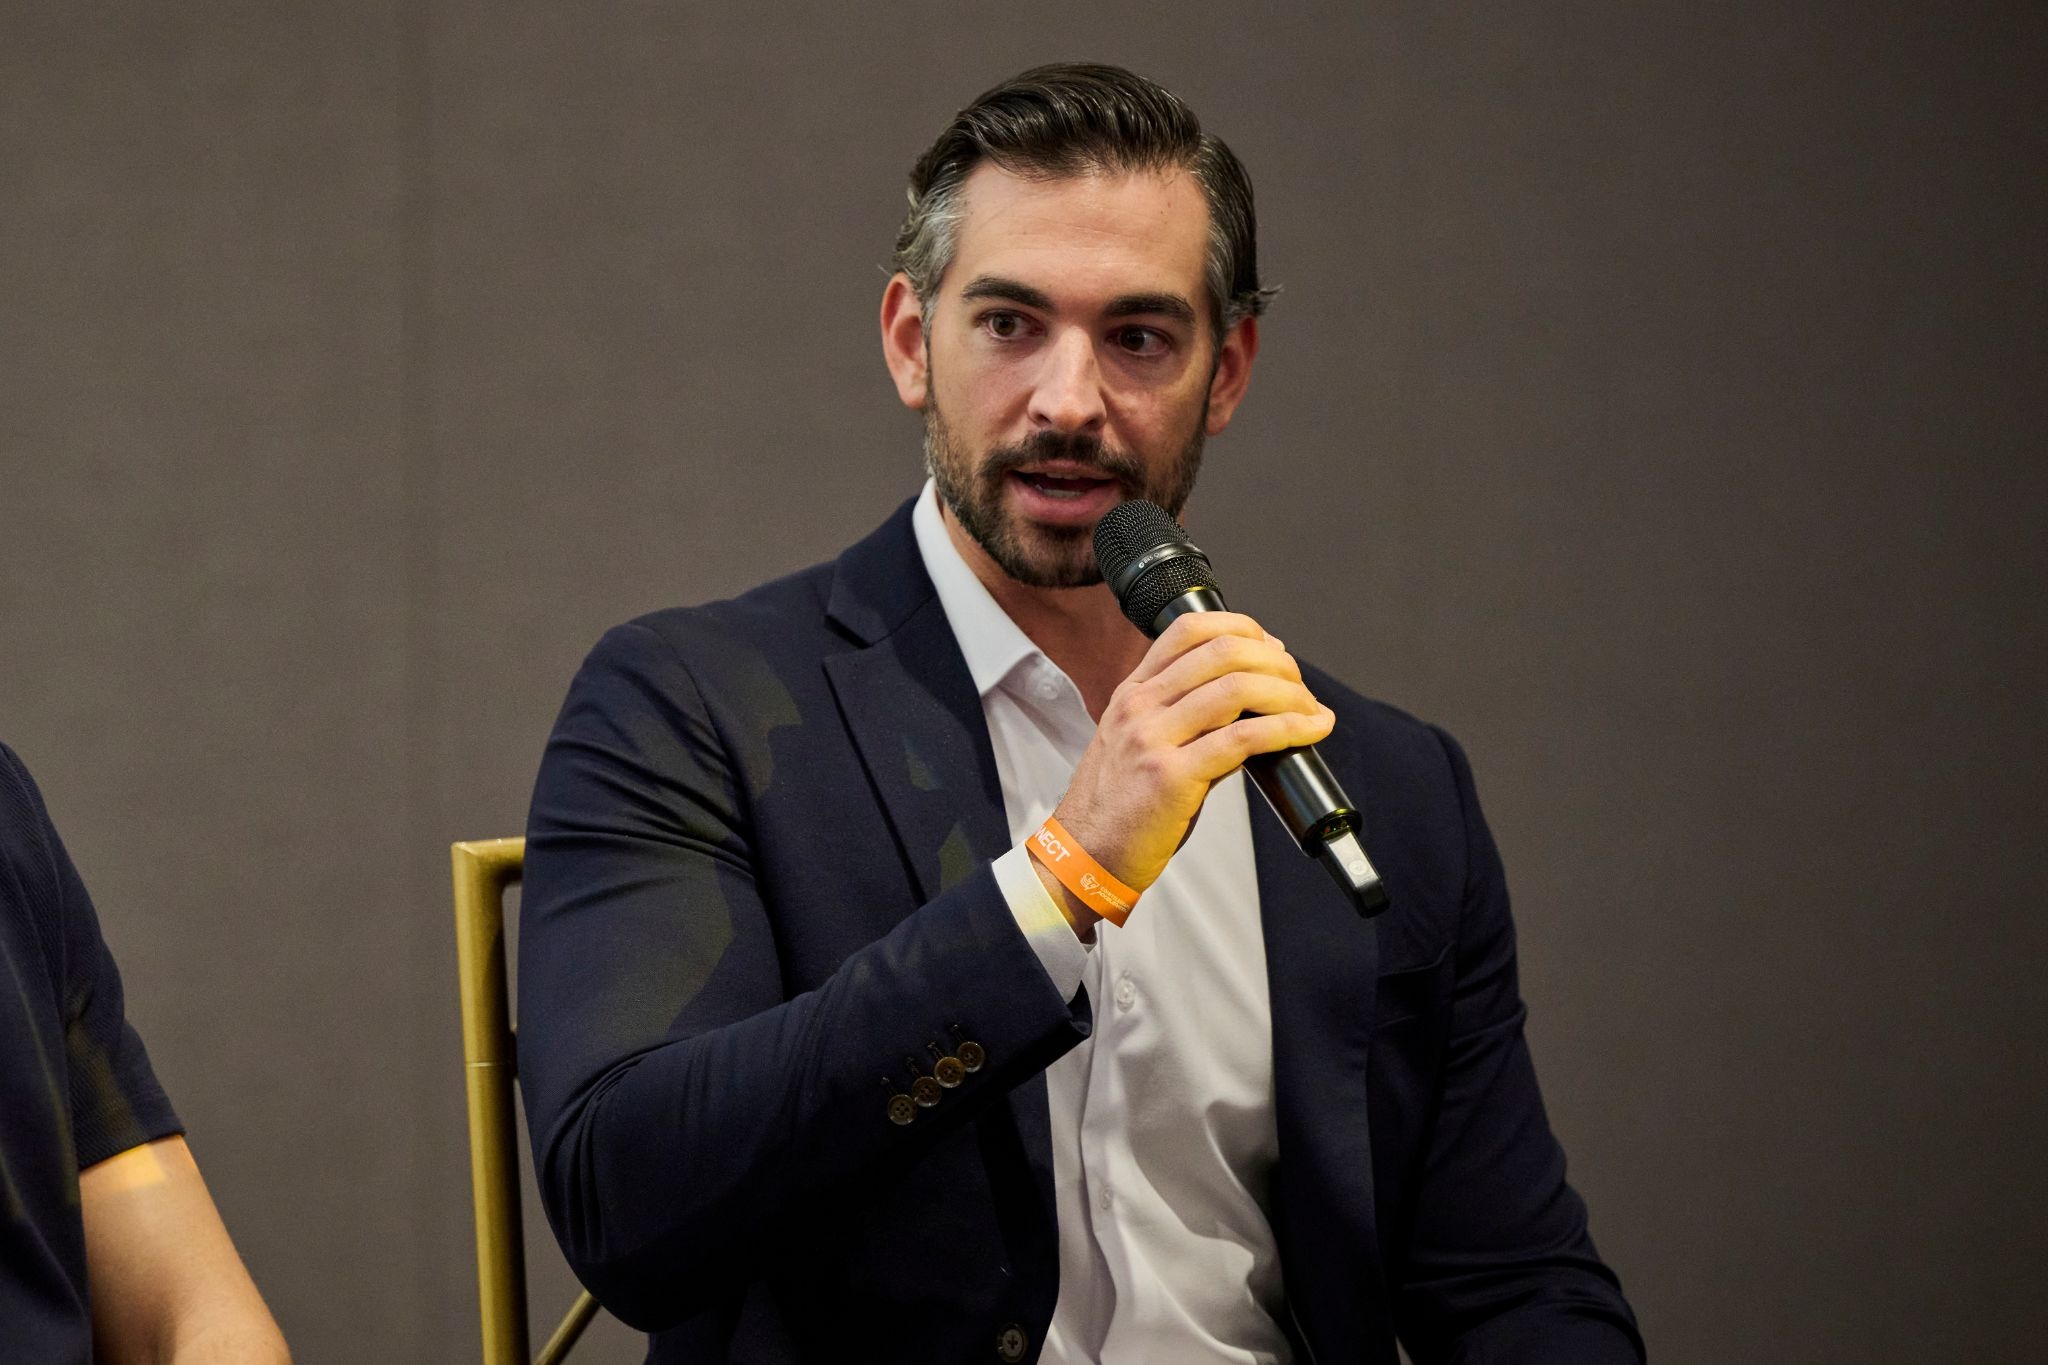
O painel também considerou se uma empresa de tesouraria listada, com caixa excedente, deveria comprar mais cripto ou recomprar ações negociadas abaixo do valor patrimonial líquido.
Michael Camarda, diretor de desenvolvimento da empresa de tesouraria de Ethereum SharpLink, disse que recomprar ações e comprar Ether adicional eram duas formas de aumentar as reservas de ETH por ação.
Usar dinheiro para recomprar ações distribui as reservas de Ether existentes por um número menor de ações, enquanto comprar mais Ether aumenta as reservas da empresa.
Os investidores institucionais da SharpLink se concentravam nas reservas de ETH por ação, o que tornava as recompras mais adequadas para eles, enquanto os investidores de varejo eram atraídos por anúncios de grandes compras de Ether, disse Camarda.
“Eles adoram manchetes. Adoram números”, disse Camarda sobre os investidores de varejo.
A SharpLink havia comprado tanto Ether quanto suas próprias ações para atrair os dois grupos de investidores, disse Camarda.
Revista: Empresas de tesouraria de Bitcoin podem superar o BTC... mas vale a pena correr o risco?
A Cointelegraph está comprometida com um jornalismo independente e transparente. Este artigo de notícias é produzido de acordo com a Política Editorial da Cointelegraph e tem como objetivo fornecer informações precisas e oportunas. Os leitores são incentivados a verificar as informações de forma independente. Leia a nossa Política Editorial https://cointelegraph.com.br/editorial-policy
Mais sobre o assunto