 Escrito por Christina CombenEditorRevisado por Andrew FentonEditor
Colapso bancário no Paraguai mostra que stablecoins podem oferecer uma tábua de salvação... até certo ponto
RevistaPublicado11 de nov. de 2026
O colapso do Ueno expôs a fragilidade do sistema bancário digital no Paraguai, enquanto clientes corriam para acessar seu dinheiro e stablecoins ofereciam uma tábua de salvação.
O colapso do credor digital paraguaio Ueno Bank na semana passada deixou quase três milhões de clientes — cerca de 60% dos adultos do Paraguai — sem conseguir acessar suas contas.
O Banco Central do Paraguai colocou o Ueno sob resolução em 3 de novembro, depois que seu índice de solvência caiu para menos da metade do mínimo exigido por lei. Uma investigação revelou práticas de concessão de crédito questionáveis e deficiências na documentação de crédito e na contabilidade.
O colapso também desencadeou uma crise política, com milhares de pessoas indo às ruas para protestar e o presidente Santiago Peña tentando renunciar antes de ser impichado e preso sob acusações de quebra de confiança e uso do cargo para benefício pessoal.
O mercado cripto peer-to-peer do Paraguai refletiu imediatamente a turbulência, com alguns vendedores pedindo um prêmio de até 13% pelo USDt. “O USDt é uma tábua de salvação para centenas de milhões de pessoas no mundo”, disse o diretor-executivo da Tether, Paolo Ardoino.
Para muitos, o incidente gerou incerteza sobre poupanças, salários e o dinheiro necessário para cobrir despesas do dia a dia. Com a moeda local, o guarani (PYG), caindo 12,3% em uma semana, alguns recorreram a stablecoins para manter o valor de seus fundos ou simplesmente continuar realizando pagamentos.
David Eisenmann, fundador e diretor-executivo da exchange de criptomoedas paraguaia X4T, disse à Magazine que o momento tornou a necessidade de liquidez ainda mais acentuada.
“A intervenção ocorreu nos primeiros dias do mês”, diz ele, “exatamente quando vencem salários, aluguéis e faturas de fornecedores”, acrescentando que muitos empresários “não conseguiram pagar a folha”. Para alguns, o USDt era “de repente o dinheiro mais líquido” que tinham:
“Nesta semana, eles descobriram que ter uma conta não é o mesmo que ter acesso ao seu dinheiro.”
Mas, além de mais uma aula magistral das finanças tradicionais sobre as virtudes da autocustódia, o colapso do Ueno destaca o papel crescente das stablecoins atreladas ao dólar como fonte alternativa de liquidez quando os bancos tradicionais falham.
Cripto como fonte de liquidez
Eisenmann diz que a X4T processou mais de US$ 10 milhões em volume local de entrada nos 30 dias até o início de novembro, mas parte dessa atividade antecedeu o colapso do Ueno.
“O dólar começou a se recuperar em relação ao guarani em outubro”, diz ele, “e as notícias sobre o Ueno aceleraram um movimento que já estava em curso.”
Relacionado: Stablecoins podem sair de bancos e nações à velocidade da luz
Ele diz que a atividade “ocorre nos dois sentidos”: alguns clientes vendem cripto por guaranis ou dólares para cobrir pagamentos que já não podiam fazer pelo Ueno, enquanto “a demanda por USDt e USDC como reserva de valor em dólar aumentou acentuadamente”.
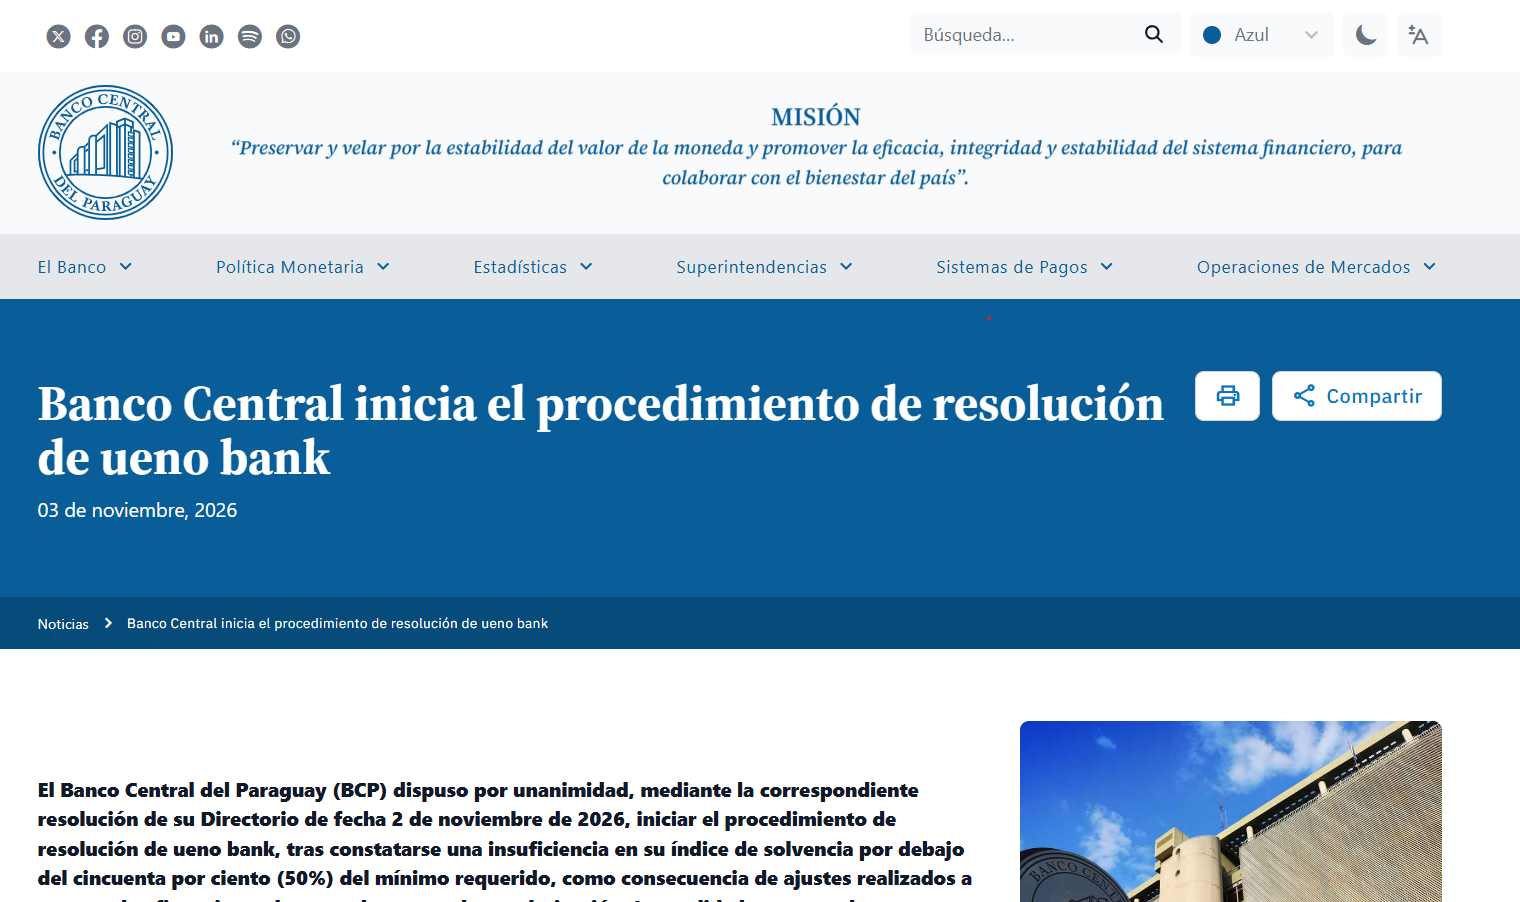
O Banco Central do Paraguai colocou o Ueno sob resolução em 3 de novembro. Fonte: Banco Central do Paraguai
Em 9 de novembro, o Banco Central disse que 93,1% dos clientes com depósitos no Ueno haviam sido reembolsados. Apesar disso, a confiança foi abalada, e a X4T continuou registrando mais consultas online sobre stablecoins denominadas em dólar. Na verdade, Eisenmann diz que o nível “não mudou significativamente” em relação à semana do colapso.
Rhys Hicks, analista associado da empresa de dados e análises GlobalData, diz que a falência do banco digital mostrou “o quanto pode dar errado quando a governança não acompanha o crescimento”.
Dito isso, ele não vê evidências de uma migração em massa dos bancos paraguaios para stablecoins, já que outros bancos “cobriram a lacuna”, e as pessoas “parecem ter ficado mais irritadas” com o governo do que com os bancos.
“Alguns consumidores buscarão maneiras diferentes de manter seu dinheiro seguro, mas ainda não vejo uma migração avassaladora para stablecoins”, diz ele.
Um impulso antigo, com novos meios
Buscar dólares quando a confiança nos bancos domésticos vacila está longe de ser algo novo. Na crise financeira argentina de 2001, o governo impôs o “corralito”, restringindo saques em dinheiro das contas bancárias após uma corrida aos depósitos.
Relacionado: Peter Thiel apoia rival da Silicon Valley Bank favorável às criptomoedas — Relatório
Em meio ao agravamento da crise envolvendo a paridade da moeda e a dívida soberana do país, o governo posteriormente converteu depósitos denominados em dólar em pesos, reduzindo as poupanças das pessoas em cerca de 30% da noite para o dia e prejudicando ainda mais a confiança no sistema bancário em deterioração do país.
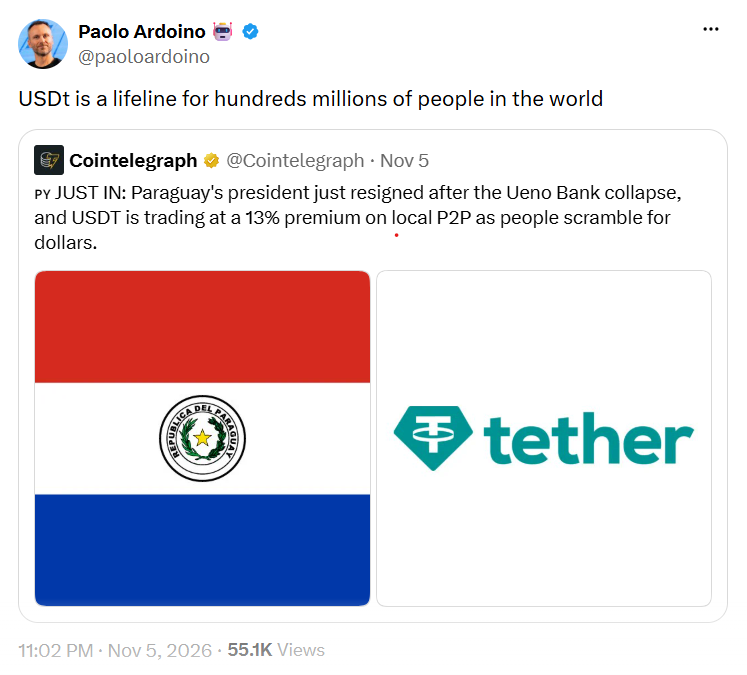
CEO da Tether chama o USDt de tábua de salvação. Fonte: Paolo Ardoino
Mas as stablecoins não são descentralizadas e também não estão isoladas do sistema bancário.
Durante o colapso do Silicon Valley Bank, em março de 2023, a emissora de stablecoins Circle revelou que US$ 3,3 bilhões das reservas de USDC, cerca de 8% do total, estavam mantidos no banco. O USDC perdeu brevemente sua paridade e caiu para 86 centavos nos mercados secundários depois que a Circle disse que não conseguia sacar os fundos.
Um artigo do BIS sobre stablecoins e o sistema monetário internacional alerta que o uso disseminado de tokens lastreados em dólar poderia criar desafios para a soberania monetária em mercados emergentes.
Hicks diz que stablecoins podem oferecer uma alternativa durante períodos de instabilidade política e “baixa confiança no sistema local”, pois estão atreladas a uma moeda mais estável, como o dólar americano.
Mas os reguladores precisam lidar com “transparência” e “proteção ao consumidor”, diz ele, porque os detentores de stablecoins não se beneficiam das mesmas garantias de depósito que os clientes bancários, e não há um banco central para intervir e ressarci-los integralmente.
Eisenmann diz esperar que o incidente estimule mais “diversificação”, com as pessoas “distribuindo seu dinheiro entre bancos, dinheiro em espécie e ativos digitais”, em vez de depender de uma única instituição.
“A rapidez com que a confiança nos bancos retorna dependerá da rapidez e da transparência com que as autoridades conduzirem a resolução”, diz ele.
Magazine: O que a vitória democrata nas eleições de meio de mandato dos EUA significa para o CLARITY Act
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto