 Escrito por Nate KostarRedatorRevisado por Robert LakinEditor
Parceria com a SoFi mostra que stablecoins podem oferecer uma alternativa de liquidação em blockchain
Últimas NotíciasPublicado24 de set. de 2026
A SoFi se aprofunda nos pagamentos ao transferir todo o seu programa de cartões para uma liquidação baseada em blockchain usando sua stablecoin SoFiUSD, com um volume anualizado esperado superior a US$ 25 bilhões.
As stablecoins estão sendo cada vez mais usadas para liquidar pagamentos por trás das redes de cartões existentes, permitindo que o dinheiro se mova 24/7 sem mudar a forma como os consumidores pagam.
Mas, em vez de retirar Visa, Mastercard ou bancos do processo, a tecnologia começa a substituir uma parte mais específica da infraestrutura de pagamentos: as redes bancárias tradicionais usadas para liquidar obrigações entre os participantes.
Essa mudança esteve em foco nesta semana, quando a SoFi começou a liquidar transações de cartões de débito e crédito com a Mastercard usando sua stablecoin SoFiUSD. O banco afirmou que está transferindo todo o seu programa de cartões — que espera processar mais de US$ 25 bilhões em volume anualizado — para o sistema.
A mudança não remove os intermediários do processo de liquidação de cartões, disse um porta-voz da SoFi ao Cointelegraph, mas oferece uma alternativa de liquidação em blockchain.
Para os clientes, a mudança ocorre em grande parte nos bastidores. Os titulares de cartões da SoFi continuarão usando seus cartões de débito e crédito normalmente, enquanto mover o processo para on-chain permite que o banco liquide as transações mais rapidamente, segundo o porta-voz.
A Visa também está transferindo a liquidação para on-chain. Em abril, a empresa disse que seu programa-piloto de liquidação com stablecoins havia alcançado um ritmo anualizado de US$ 7 bilhões ao ampliar o suporte para nove blockchains, descrevendo a liquidação em blockchain como um “complemento viável às redes tradicionais de liquidação”.
Relacionado: EUA avaliam promover stablecoins lastreadas em dólar no exterior: Bloomberg
Stablecoins não eliminam os intermediários de pagamentos
Pesquisadores do Federal Reserve escreveram em uma nota de março que as stablecoins poderiam mudar a economia dos pagamentos sem necessariamente eliminar os bancos.
O Cointelegraph conversou com especialistas em pagamentos e investimentos para entender melhor o que a transferência da liquidação de cartões para on-chain realmente muda e o que permanece em grande parte igual.
“Eu não chamaria isso de desintermediação nesta fase”, disse ao Cointelegraph Martins Benkitis, cofundador e CEO da provedora de liquidez para mercados emergentes Gravity Team.
“Visa e Mastercard continuam presentes. Os bancos continuam presentes. A rede ainda calcula as obrigações, gerencia a transação e decide como os participantes interagem com ela”, afirmou.
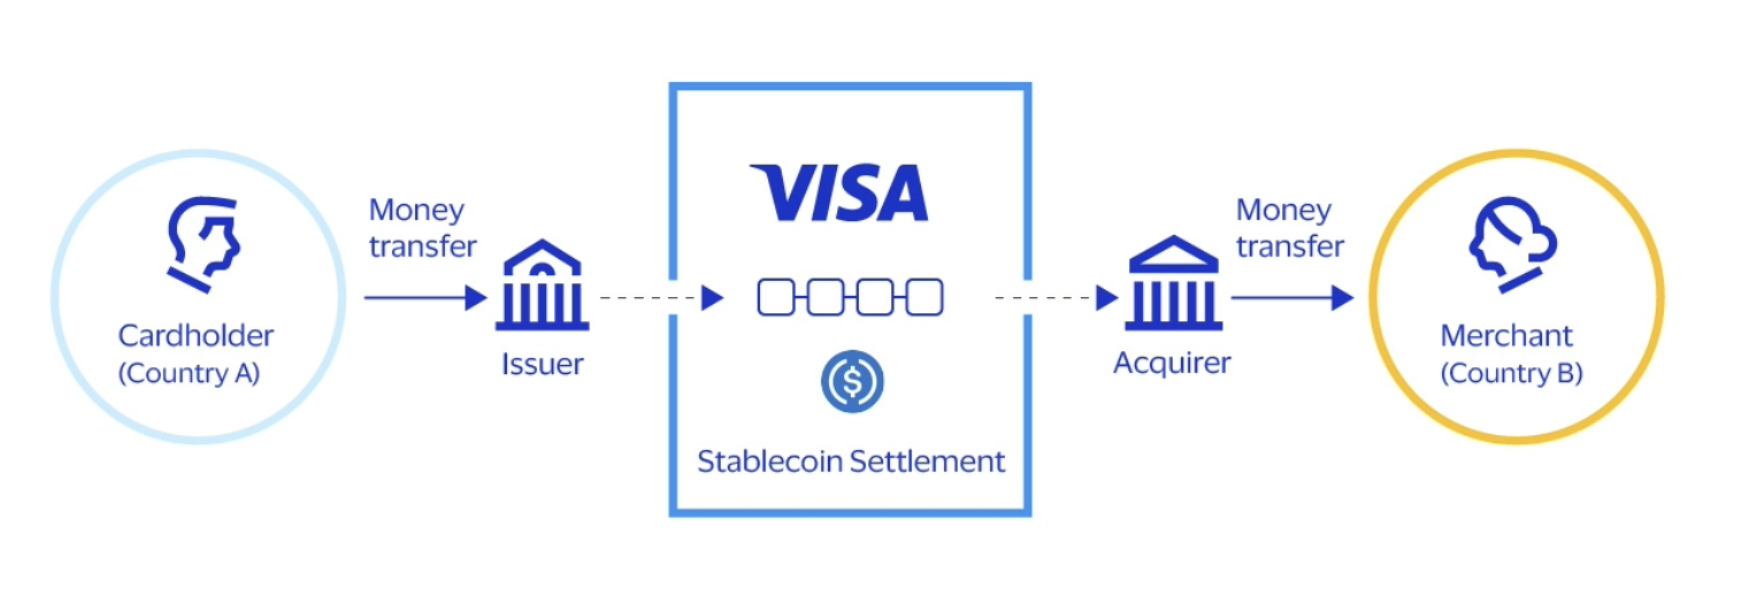
Modelo de liquidação da Visa com stablecoins. Fonte: Visa
Como resultado, as stablecoins poderiam se tornar uma parte maior dos pagamentos sem que empresas ou consumidores necessariamente interajam diretamente com elas.
“Se as stablecoins se tornarem uma parte importante dos pagamentos, a maioria das empresas provavelmente não se importará que exista uma stablecoin em algum ponto do processo”, disse Benkitis. “Elas se importarão que a liquidação esteja disponível quando precisarem e que o dinheiro chegue.”
A economia de uma liquidação mais rápida
Varun Datta, capitalista de risco e fundador da Truth Ventures, concordou que a liquidação contínua poderia reduzir atrasos e a quantidade de capital que as empresas precisam manter em diferentes locais para pagamentos, especialmente entre fronteiras.
Mas esses benefícios não necessariamente se traduzem em pagamentos mais baratos, afirmou. Os custos de conversão, conformidade, integração e gestão de stablecoins ainda precisam ser considerados.
“Não acho que a velocidade em uma blockchain signifique automaticamente um pagamento mais barato de ponta a ponta”, disse Datta. Ele acrescentou que gostaria de ver evidências de custos totais menores e melhor gestão de liquidez em escala antes de considerar comprovado o argumento econômico.
Relacionado: A adoção de stablecoins nos EUA pode disparar com proteções semelhantes às bancárias: pesquisa da Visa
Stablecoins ainda precisam de liquidez local
A economia pode se tornar mais complicada quando as stablecoins precisam, em última instância, ser convertidas em moedas locais.
Benkitis disse que, embora stablecoins denominadas em dólar possam se mover entre balanços em questão de minutos, concluir pagamentos em mercados emergentes pode ser mais complicado. A liquidez em moeda local pode ser menor, menos bancos podem processar os fluxos e o acesso ao sistema bancário doméstico ainda é necessário.
“A stablecoin leva o valor até lá rapidamente”, disse Benkitis. “Você ainda precisa da liquidez local para concluir o pagamento.”
Revista: Vencedores e perdedores das novas regras da SEC para ações tokenizadas
A Cointelegraph está comprometida com um jornalismo independente e transparente. Este artigo de notícias é produzido de acordo com a Política Editorial da Cointelegraph e tem como objetivo fornecer informações precisas e oportunas. Os leitores são incentivados a verificar as informações de forma independente. Leia a nossa Política Editorial https://cointelegraph.com.br/editorial-policy
Mais sobre o assunto