 Escrito por Christina CombenRedatorRevisado por Andrew FentonEditor
Vencedores e perdedores das novas regras da SEC para ações tokenizadas
MagazinePublicado23 de set. de 2026
A SEC abriu um caminho de cinco anos para ações tokenizadas, mas apenas alguns produtos e plataformas se enquadram no modelo. Uniswap, Robinhood, Coinbase ou Kraken sairão na frente?
“A tokenização está chegando à América”, disse o CEO da Robinhood, Vlad Tenev, depois que a SEC anunciou sua Isenção para Inovação na semana passada — e parece que os mercados receberam bem a novidade.
BTC e ETH dispararam mais de 10%, e o token UNI da Uniswap — um protocolo que parece poder se tornar um espaço privilegiado para a negociação de ações tokenizadas — ganhou mais de 30% nos dias seguintes.
Embora a Securities and Exchange Commission tenha de fato autorizado ações tokenizadas nos Estados Unidos, a maioria dos tokens de ações existentes fica fora das novas regras.
A nova Isenção para Inovação da comissão, válida por cinco anos, cria um caminho para que determinadas plataformas negociem ações tokenizadas do National Market System (NMS) on-chain sem se registrarem como bolsas de valores mobiliários, e para que terceiros tokenizem ações — mas apenas sob um conjunto específico de condições.
Os tokens devem conceder aos detentores os mesmos “direitos e privilégios” das ações subjacentes, e as plataformas de negociação precisam autorizar usuários e pools.
Relacionado: Kraken leva rendimento DeFi a ações e ETFs tokenizados
Nem todas as ações tokenizadas são iguais. Um token pode se parecer com uma ação e acompanhar seu preço sem oferecer os direitos acionários de uma ação. Segundo as novas regras, isso é classificado como uma ação sintética e não está em conformidade.
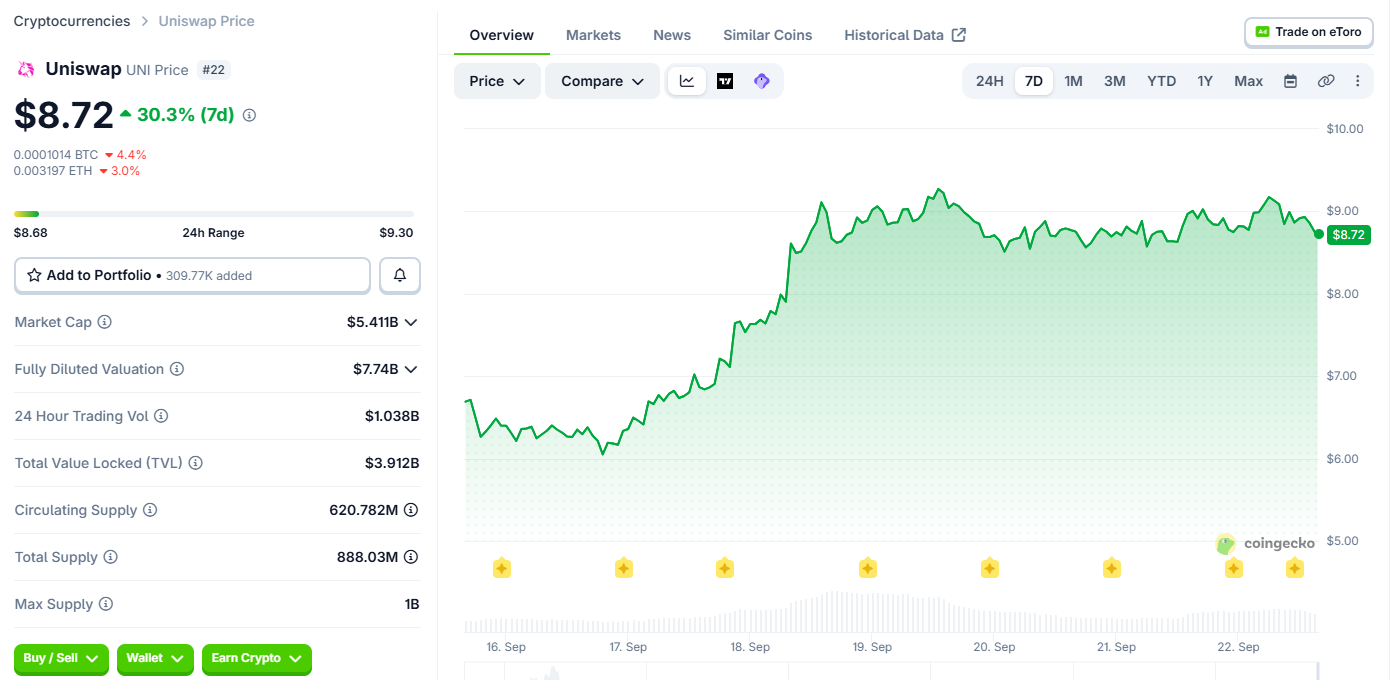
UNI ganhou mais de 30% após o anúncio da SEC. Fonte: CoinGecko
Isso significa que alguns dos maiores participantes do setor podem já estar em vantagem, enquanto outros terão de correr atrás. Como disse à Magazine Peter Curley, chefe de assuntos regulatórios globais da Ondo Finance:
“Nem tudo o que fazemos se encaixará, e tudo bem. O que importa é que a SEC agiu em vez de esperar o Congresso concluir o trabalho.”
A via de tokenização da SEC é estreita
A ordem da SEC de 17 de setembro concede a determinadas plataformas uma isenção temporária da obrigação de se registrarem como bolsas quando negociam ações tokenizadas do NMS por meio de pools de liquidez AMM com acesso autorizado.
Em outras palavras, a agência abriu uma via para a negociação de ações on-chain, mas ela é bastante específica, e o próprio token se torna tão importante quanto a plataforma.
Para se qualificar, uma ação tokenizada deve conceder aos detentores os mesmos dividendos e direitos de voto do valor mobiliário subjacente.
Embora um terceiro possa tokenizar uma ação sem ser afiliado ao emissor, o emissor tem a oportunidade de vetar o token antes que ele possa ser negociado.
Isso exclui a exposição sintética, o que é uma má notícia para os Stock Tokens da Robinhood e os xStocks da Kraken em suas formas atuais.
A comissária Hester Peirce ressaltou que a isenção abrange um modelo específico, e não todas as formas possíveis de negociar valores mobiliários tokenizados, embora tenha dito que a SEC está aberta a outros modelos fora da estrutura TSV.
Os produtos mais próximos do modelo da SEC
Os tokens de ações da Coinbase estão próximos do modelo.
Em 14 de setembro, o CEO Brian Armstrong disse que a empresa havia “estabelecido o padrão” com suas ações tokenizadas, pois elas não são sintéticas nem instrumentos de dívida, mas “valores mobiliários reais e totalmente lastreados, resgatáveis pelas ações subjacentes, com dividendos integrados”, e com direitos de voto “a caminho”.
Relacionado: A rede da Robinhood gerará US$ 160 milhões em taxas anuais até 2028: Bernstein
No entanto, a atual oferta de ações tokenizadas da Coinbase é destinada a clientes não americanos, e sua infraestrutura de exchange é baseada em um livro central de ordens com limite. A isenção da SEC é estruturada em torno de TSVs que fornecem pools de liquidez AMM com acesso autorizado. A Coinbase opera a rede Base, porém, portanto tem opções nesse sentido.
A Ondo lançou valores mobiliários americanos tokenizados em junho, com as ações subjacentes mantidas em custódia tradicional e o token representando o direito do investidor on-chain.
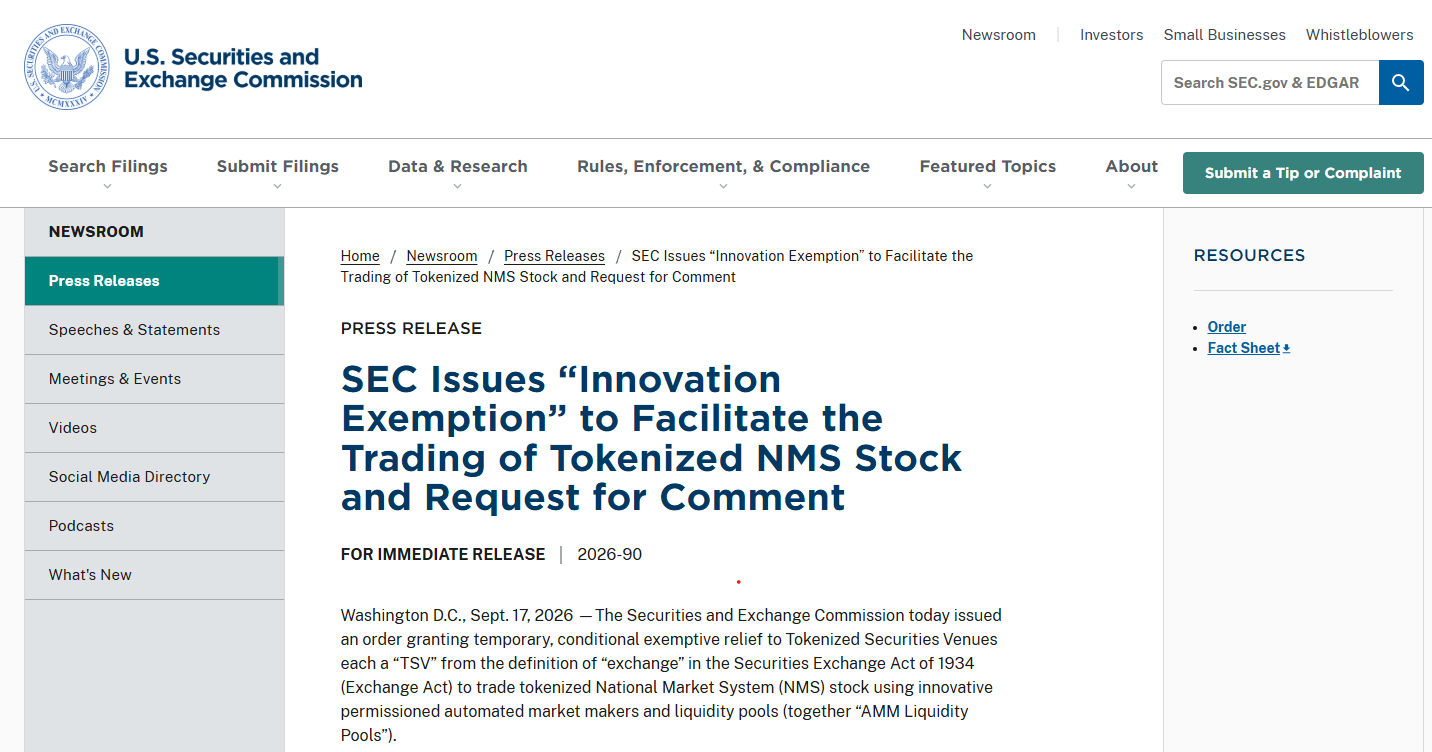
SEC emite Isenção para Inovação. Fonte: SEC
Ela também adquiriu a Oasis Pro, que inclui uma corretora registrada na SEC, um ATS e um agente de transferência, com infraestrutura tanto no lado tradicional quanto no lado on-chain do mercado.
Curley afirma que a isenção da SEC favorece “exatamente o modelo que já comprovamos: baseado em custódia e em direitos, com direitos reais de acionista e ações societárias transmitidos ao detentor”. No entanto, acrescenta: “não estamos presumindo que tudo será aprovado automaticamente.”
Tanto a Coinbase quanto a Ondo têm partes da infraestrutura que a SEC parece exigir. Nenhuma pode presumir que sua estrutura atual se qualifica sem alguns ajustes, mas talvez tenham menos elementos para reconstruir.
Os pools com acesso autorizado da Uniswap podem abrir caminho
A isenção da SEC foi concebida especificamente em torno de pools de liquidez AMM com acesso autorizado, o que parece ser uma boa notícia para a Uniswap.
O protocolo introduziu os Permissioned Pools para a v4 em julho, permitindo que ativos regulados sejam negociados por meio de AMMs, com a conformidade aplicada diretamente on-chain.
Embora isso não transforme a própria Uniswap em uma TSV, sua infraestrutura v4 poderia ser usada por operadores que estejam construindo uma, pois os Permissioned Pools permitem que emissores controlem quem pode negociar ou fornecer liquidez, em consonância com os requisitos da SEC.
O acesso autorizado exige verificação de Know Your Customer (KYC), manutenção de registros, avisos públicos e transparência das transações.
Se essa infraestrutura puder ser conectada aos direitos dos acionistas e à infraestrutura regulatória exigida para a negociação de valores mobiliários americanos, a Uniswap potencialmente terá uma estrutura que poderá ser adaptada ao modelo da SEC.
A Robinhood tem os usuários, mas não o produto certo
A Robinhood já tem cerca de 200 tokens de ações sendo negociados na Robinhood Chain, que Tenev descreveu como lastreados individualmente na proporção de um para um e totalmente combináveis com DeFi.
Mas o chefe de pesquisa da Four Pillars, Jaewon Kim, observou que a ordem da SEC exclui a exposição sintética, o que impede produtos como os Stock Tokens e os xStocks da Kraken.
Os Stock Tokens da Robinhood são valores mobiliários de dívida tokenizados emitidos pela Robinhood Assets (Jersey) Limited. Isso significa que oferecem exposição econômica às ações subjacentes, mas não concedem aos detentores direitos legais ou de beneficiário. Eles também não são registrados segundo as leis americanas de valores mobiliários e não estão disponíveis para pessoas americanas.
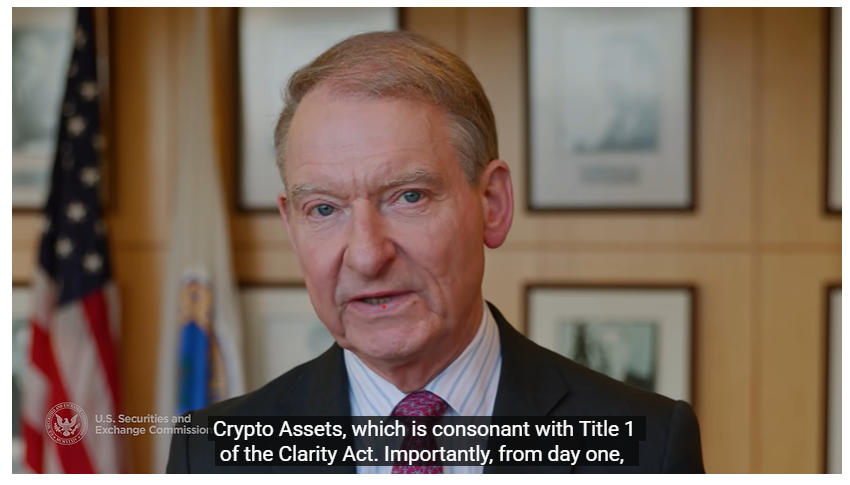
O presidente Paul Atkins diz que o período permitirá que o mercado “se desenvolva”. Fonte: SEC
Mas, embora o produto existente da Robinhood não se enquadre nas regras da SEC, sua distribuição e infraestrutura de blockchain poderiam lhe dar uma grande vantagem se ela conseguisse adaptar seu modelo aos novos requisitos.
Os xStocks da Kraken são totalmente lastreados pelas ações subjacentes, mas também não conferem aos detentores os mesmos direitos das ações convencionais. E o simples fato de serem lastreados por ações não é suficiente para se qualificarem para essa isenção.
Bryan Choe, chefe de pesquisa e operações da RWA.xyz, uma plataforma de inteligência de mercado para ativos do mundo real (RWAs) tokenizados, afirma que a maioria dos produtos de participação acionária tokenizada existentes atualmente é patrocinada por terceiros, mas espera que isso mude nos próximos 12 meses.
Ele disse à Magazine: “Esperamos que a maioria dos produtos migre para modelos patrocinados pelos emissores.” Segundo ele, a isenção “alinha os emissores dos tokens aos emissores das ações” e pode trazer mais equilíbrio entre diferentes modelos de emissão.
Cinco anos para provar que as ações tokenizadas são realmente melhores
A SEC descreve a isenção como temporária, e o presidente Paul Atkins afirma que o período de cinco anos permitirá que o mercado “se desenvolva” enquanto a comissão “avalia futuras regulamentações.”
Mais importante do que saber qual empresa obterá a primeira plataforma em conformidade é verificar se as ações tokenizadas de fato decolarão.
Como diz Curley, os investidores precisam acabar com algo “mais rápido, mais barato ou mais útil do que uma posição em uma corretora convencional”. Já foram levantadas dúvidas sobre se a liquidez fragmentada dos tokens de ações proporcionará bons preços ou uma experiência de usuário adequada.
A isenção poderia permitir negociação 24/7, propriedade fracionada, liquidação mais rápida, composabilidade on-chain e direitos dos acionistas. Mas, no fim das contas, essas vantagens só importam se os investidores realmente se importarem com elas.
Relacionado: Ainda há alguma chance de salvar a Lei CLARITY?
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto