 Escrito por Christina CombenRedatorRevisado por Andrew FentonEditor
As regras propostas pela SEC para cripto provavelmente não provocarão um novo boom de ICOs
MagazinePublicado26 de ago. de 2026
As propostas da SEC de ‘regulação de criptoativos’ podem criar FOMO nas rodadas iniciais. Mas alguns tokens ainda podem cair na terra de ninguém entre valores mobiliários e não valores mobiliários.
Depois do que parece ter levado uma vida inteira para acontecer, as novas regras propostas pela SEC para a Regulation Crypto Assets poderiam finalmente facilitar as vendas públicas de tokens nos Estados Unidos.
A proposta permitiria que emissores qualificados levantassem até US$ 75 milhões durante qualquer período de 12 meses e, potencialmente, permitiria que os projetos voltassem aos investidores para captar mais recursos ano após ano, à medida que desenvolvem suas redes.
Isso poderia criar um novo modelo escalonado para a captação de recursos por meio de tokens e, potencialmente, tornar as alocações iniciais mais atraentes para investidores que apostam em avaliações mais altas no futuro.
Mas, antes de colocar o champanhe para gelar, é improvável que isso traga de volta a euforia desenfreada das ofertas iniciais de moedas de 2017, segundo Lee Reiners, professor convidado da Duke University e especialista em regulação financeira. Ele disse à Magazine:
“Minha avaliação inicial é que a isenção de US$ 75 milhões poderia tornar as ofertas públicas de tokens mais viáveis, mas é improvável que provoque um retorno ao boom das ICOs.”
Os projetos poderiam levantar US$ 75 milhões todos os anos?
A proposta da Securities and Exchange Commission, divulgada em 18 de agosto, cria duas isenções para determinados contratos de investimento envolvendo criptoativos.
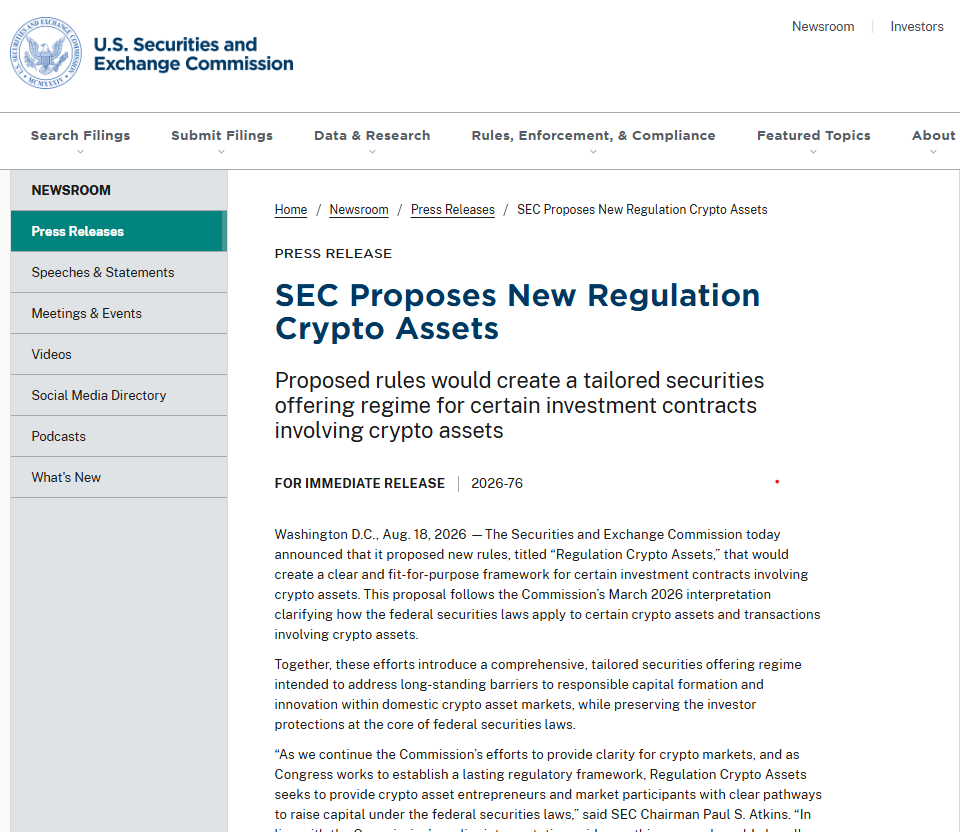
SEC propõe nova Regulation Crypto Assets. Fonte: SEC
A primeira é uma isenção única para startups, para ofertas de até US$ 5 milhões ao longo de quatro anos, e a segunda é uma isenção maior de captação, permitindo levantar até US$ 75 milhões em cada período de 12 meses.
Relacionado: MiCA reprime o USDT na Europa... mas ninguém mais se importa
A última é parcialmente baseada na Regulation A e vem acompanhada de requisitos de divulgação e relatórios contínuos.
A natureza contínua do limite de US$ 75 milhões significa que um projeto poderia simplesmente levantar US$ 75 milhões, trabalhar por um ano e depois voltar para captar outros US$ 75 milhões?
A resposta parece ser sim.
Drew Hinkes, sócio da Winston Taylor, disse à Magazine que a limitação de 12 meses permitiria “captações seriadas” de US$ 75 milhões a cada 12 meses, “desde que sejam de fato ofertas distintas”.
Então, qual é o problema?
Lilya Tessler, sócia e líder do grupo Global FinTech and Blockchain da Sidley, afirma que, embora “nada impeça um emissor de recorrer à isenção mais de uma vez”, cada captação “não é automática”.
Captações subsequentes exigiriam o registro de uma nova declaração de oferta e uma análise pela equipe da SEC, e os emissores teriam de continuar apresentando relatórios anuais e semestrais. Eles também precisariam “divulgar quanto o emissor levantou sob a isenção nos 12 meses anteriores para que o limite possa ser verificado”, diz Tessler.
Ainda assim, as regras propostas oferecem uma melhoria substancial em relação ao status quo. Um projeto que buscasse US$ 225 milhões no total, por exemplo, poderia potencialmente levantar os recursos em parcelas e voltar mais tarde aos investidores com uma rede mais desenvolvida — e uma avaliação mais alta.
Um limite poderia criar um FOMO no estilo das ICOs?
Isso levanta outra pergunta óbvia. O teto de US$ 75 milhões poderia tornar as alocações iniciais de tokens mais disputadas, desencadeando uma onda de FOMO induzido pela promessa de enriquecimento rápido na primeira rodada?
É possível. Reiners afirma que esse é um resultado potencial:
“Se os investidores esperarem que um emissor bem-sucedido realize ofertas posteriores com uma avaliação mais alta, uma alocação inicial poderá se tornar mais atraente precisamente porque é limitada.”
No entanto, isso não é muito diferente da forma como muitas vendas de tokens e ações são estruturadas atualmente. A SpaceX vendeu menos de 5% de seu patrimônio total durante o recente IPO. “A escassez tanto nas vendas de tokens quanto nas ofertas isentas de valores mobiliários tradicionais existe muito antes desta proposta — os emissores sempre puderam limitar o tamanho das rodadas e podem continuar fazendo isso”, diz Tessler.
Investidores não credenciados também não poderão apostar “tudo” em uma única venda de tokens, como fizeram no passado. Tessler afirma que a proposta da SEC os limita a comprar “10% do maior valor entre sua renda e seu patrimônio líquido”, independentemente da rodada da qual participem.
Relacionado: Hacker white hat recupera US$ 2 milhões de contrato inteligente defeituoso de uma ICO de 2016
Por que isso provavelmente não será uma repetição de 2017
Há outras razões para não esperar o retorno de 2017 — sobretudo porque uma geração de investidores de criptoativos foi prejudicada pelas promessas extravagantes e pela tokenomics desastrosa das ICOs anteriores. Até 90% dos projetos financiados por meio de ICOs entre 2017 e 2019 acabaram fracassando. Reiners observa que os mercados de captação são “moldados pelo apetite dos investidores, pela economia dos tokens, pela liquidez, pela custódia e pelos danos reputacionais deixados pelo último ciclo de ICOs”.
A SEC estima que cerca de 130 ofertas usariam as duas novas isenções a cada ano, e que aproximadamente 475 emissores potencialmente usariam o safe harbor mais amplo para contratos de investimento. Isso está mais para um fluxo constante do que para um tsunami.
SEC propôs uma regulamentação há muito aguardada para a emissão primária de tokens. Fonte: Galaxy.
Mas a proposta da SEC ainda é muito positiva para emissores de tokens que tentam navegar pelo campo minado jurídico das leis de valores mobiliários nos EUA — o tipo de cenário pelo qual Tezos e Telegram teriam dado o braço direito após suas batalhas multimilionárias com as leis americanas de valores mobiliários.
Em vez de obrigar os emissores a avaliar por conta própria se suas ofertas se enquadram nas estruturas existentes das leis de valores mobiliários, a SEC está propondo um caminho regulatório explícito para a captação de capital. Como diz o advogado especializado em criptoativos Jake Chervinsky ,“não era um dia cedo demais.”
O que acontece quando o token começa a ser negociado?
Há alguns possíveis campos minados, porém. A proposta da SEC afirma que o contrato de investimento associado a um criptoativo pode continuar sendo transferido para compradores posteriores em transações no mercado secundário até que o criptoativo se separe das declarações ou promessas do emissor.
Em outras palavras, se a equipe que vende um token que não é um valor mobiliário sugerir que os investidores no mercado secundário podem razoavelmente esperar lucrar com os esforços essenciais da equipe administrativa, ele poderá ficar sujeito a um contrato de investimento.
Relacionado: ‘Nós nos recusamos a fazer uma ICO’: a verdade por trás da tokenomics da Canton
Hinkes vê nisso um possível problema:
“Se uma transação de um criptoativo coberto que não seja um valor mobiliário provocar a transferência do contrato de investimento do vendedor do criptoativo para o comprador do criptoativo, existe o risco de que a venda do criptoativo seja considerada uma transação de valores mobiliários.”
Isso poderia se tornar um problema para exchanges e outros locais de negociação.
Uma nova rota para captação de recursos — mas os riscos antigos permanecem
SEC avança com a Reg Crypto. Fonte: Jake Chervinsky
A possibilidade de os tokens caírem em uma terra de ninguém entre valores mobiliários e ativos que não são valores mobiliários também preocupa Reiners. Ele afirma que os projetos poderiam aprender a operar dentro da nova estrutura sem abordar as preocupações subjacentes com a proteção dos investidores:
“Uma isenção para ofertas públicas poderia se tornar um veículo para arbitragem regulatória [...] Um emissor de tokens pode cumprir as condições formais para uma venda isenta enquanto continua a comercializar um ativo cujo valor depende fortemente dos esforços administrativos do emissor.”
Isso deixaria os investidores de varejo na mesma zona cinzenta de uma década atrás, expostos a “divulgações opacas, participações concentradas de insiders e promoção agressiva”.
Magazine: A CEO da Bitget não está comprando a alta do Bitcoin — ela espera pelos US$ 50 mil
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto