 Escrito por Christina CombenRedatorRevisado por Andrew FentonEditor
O Bitcoin é volátil demais para arriscar sua aposentadoria?
MagazinePublicado8 de set. de 2026
Os defensores do Bitcoin o veem como um investimento de longo prazo quase certo, mas a aposentadoria exige uma abordagem diferente. Qual nível de exposição a criptomoedas é alto demais para sua conta de aposentadoria?
Você acumula sats. Faz farming de rendimento e preferiria vender o carro a se desfazer do seu BTC. Mas isso significa que deveria apostar seus anos dourados no Bitcoin?
Muitos profissionais do setor de aposentadoria, como o professor de finanças do MIT Jonathan Parker, dizem que existe um nível ideal de exposição a cripto em uma carteira de aposentadoria diversificada:
“Sim, zero.”
Parker, cuja pesquisa abrange escolha de carteiras, finanças pessoais, finanças de aposentadoria e Bitcoin, é excepcionalmente direto sobre o lugar da criptomoeda. Mas essa é uma visão compartilhada pelo cidadão médio.
Uma pesquisa recente do National Institute on Retirement Security constatou que 77% dos americanos consideram a criptomoeda em planos de aposentadoria oferecidos pelo empregador arriscada.
Mas reguladores e empresas de investimento têm aberto gradualmente a porta para uma maior exposição a cripto nas poupanças de aposentadoria nos últimos anos.
A BlackRock, por exemplo, diz que uma alocação de 1% a 2% em Bitcoin pode ser razoável para uma carteira diversificada, quando os investidores conseguem tolerar o risco, enquanto a Fidelity diz que alocações de 2% a 5% poderiam melhorar os resultados na aposentadoria. Uma posição menor permite que os investidores se beneficiem da volatilidade do Bitcoin, limitando ao mesmo tempo o risco de baixa.
Mas há uma pergunta mais interessante do que saber se a cripto é arriscada em termos abstratos.
É possível ser um defensor apaixonado da ideia de que o Bitcoin é o ápice do dinheiro sólido, ou de que o Ether será o futuro das finanças — e ainda assim decidir que é melhor deixar suas economias de aposentadoria sem ele?
O Bitcoin já está entrando sorrateiramente nas carteiras de aposentadoria
Ryan Firth é fundador da Mercer Street Personal Financial Services e planejador financeiro especializado em ativos digitais. Ele vê o Bitcoin como algo que pode integrar uma carteira convencional, em vez de uma aposta independente para a aposentadoria. Segundo ele, o BTC pode potencialmente substituir parte da exposição a ações, em vez de simplesmente ser acrescentado a ela. Ele disse à Magazine:
“O Bitcoin oferece um potencial de retorno maior que o das ações, mas com mais volatilidade.”
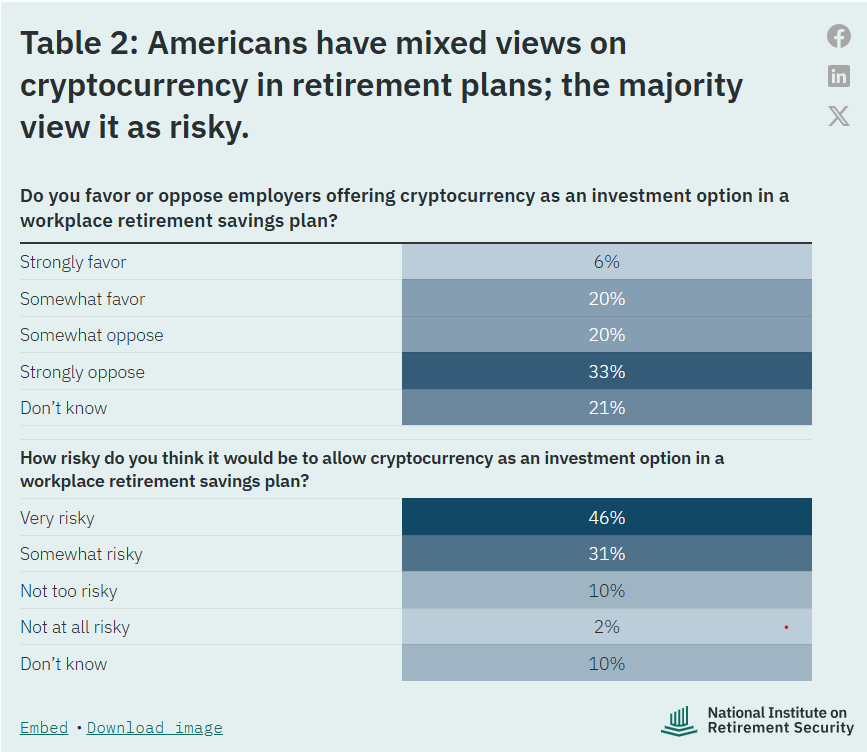
Os americanos têm opiniões divergentes sobre criptomoedas em planos de aposentadoria. Fonte: National Institute on Retirement Security
Ele diz que sua regra geral é que os criptoativos não devem representar mais de 5% dos seus ativos investíveis, acrescentando:
“A abordagem conservadora é investir apenas o que você estiver disposto a potencialmente perder.”
Relacionado: Parlamentares dos EUA contestam planos do Departamento do Trabalho de incluir cripto em planos 401(k)
Fundos de aposentadoria estão assumindo posições por conta própria
A pessoa média pode pensar que o setor de cripto é arriscado demais, mas investidores institucionais o veem como uma oportunidade.
Documentos públicos mostram fundos de pensão e outros grandes investidores mantendo ETFs regulados de Bitcoin à vista, enquanto outros obtiveram exposição por meio de empresas listadas em bolsa estreitamente ligadas ao setor.
A CalPERS, por exemplo, o maior fundo de pensão público dos Estados Unidos, divulgou um investimento na Strategy, a maior detentora corporativa de uma reserva de Bitcoin, como parte de sua carteira de ações públicas orientada por índices.
A CalSTRS é o maior fundo de pensão exclusivo para educadores. Embora tenha dito à Magazine que não fez investimentos diretos em criptomoedas, investiu em empresas que “alguns podem considerar empresas de cripto”, como a Coinbase, “uma empresa listada em bolsa que opera uma plataforma de exchange de criptomoedas”.
A diferença é que os investidores institucionais estão tentando obter exposição ao crescimento do setor de cripto, em vez de simplesmente transformar o Bitcoin em um ativo central de aposentadoria.
Sua carteira de aposentadoria tem uma função que o Bitcoin não tem
As quedas frequentes do Bitcoin e seus mercados de baixa que duram um ano fazem dele um ativo difícil de manter para quem está perto da aposentadoria ou já se aposentou.
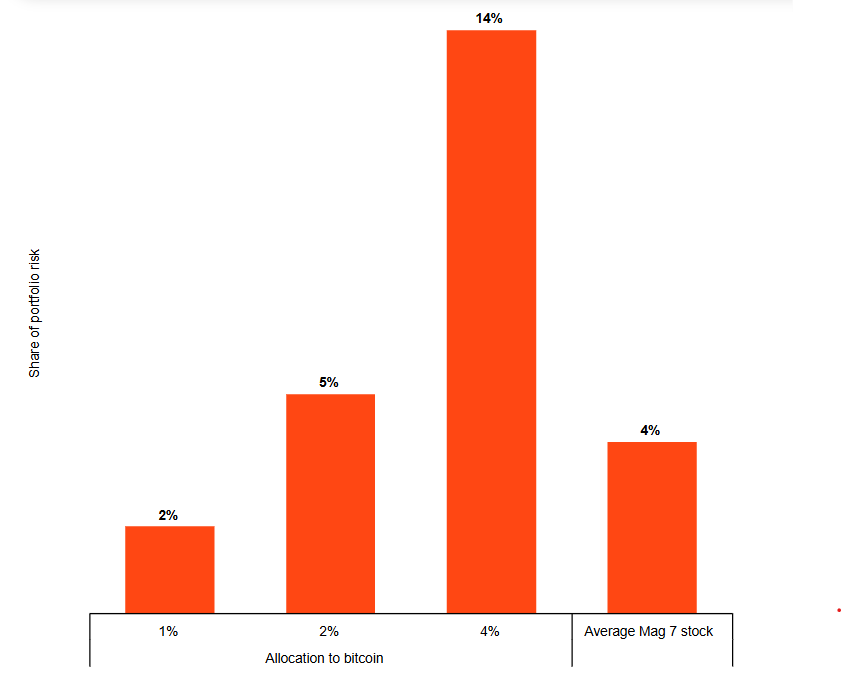
A BlackRock recomenda uma alocação de até 2% em Bitcoin quando os investidores conseguem tolerar o risco. Fonte: BlackRock
Quando você é jovem, uma queda é apenas um ponto fora da curva em meio a uma tendência mais ampla de alta. Quando você está aposentado, gastar economias de aposentadoria que caíram significativamente de valor amplia consideravelmente o dano.
Relacionado: A Coinbase lança serviço de cripto para fundos de aposentadoria australianos
Bill Bengen, o planejador financeiro e pesquisador cujo trabalho deu origem à regra de retirada de 4% na aposentadoria, amplamente citada, diz que a preservação do capital deve ser a “prioridade principal” das carteiras de aposentadoria.
Ele disse à Magazine que, embora ativos voláteis como o Bitcoin “possam ser úteis”, recomenda limitá-los a no máximo 5% de uma carteira de aposentadoria para “ajudar a evitar um desastre”.
Firth diz que a questão não é simplesmente se o Bitcoin vai se recuperar, mas se os investidores podem esperar tanto tempo:
“Eles permanecerão investidos e evitarão uma reação impulsiva quando os preços inevitavelmente caírem? [...] E se a cripto chegar a zero? Como isso afetaria seus planos e qual é o plano de emergência?”
E se sua tese de investimento estiver errada?
Essa pergunta já passou pela cabeça até do mais convicto HODLer de Bitcoin: quanto do seu futuro deveria depender de uma única tese de investimento estar correta?
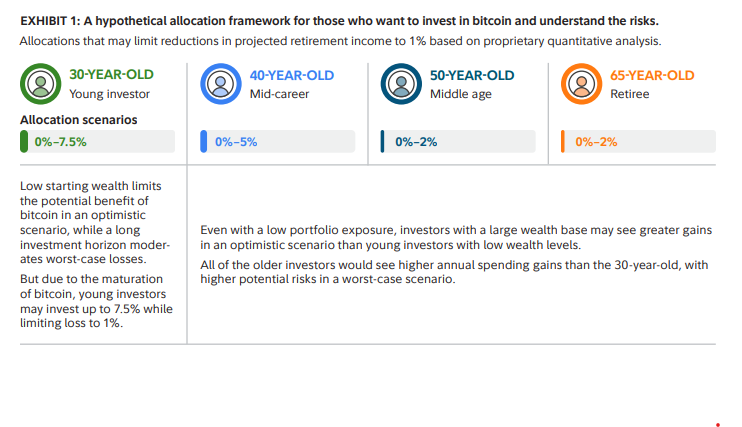
Uma estrutura hipotética de alocação para quem quer investir em Bitcoin. Fonte: Fidelity
O que acontece se você não tiver apenas desperdiçado o trabalho de toda a sua vida, mas também seu fundo de aposentadoria, caso o Bitcoin seja vítima de atacantes quânticos ou algo melhor que o Bitcoin seja inventado?
Bengen diz que muitas pessoas acreditam que a IA está em uma bolha.
“As bolhas acabam estourando. O mesmo poderia ser dito do Bitcoin.”
Esse problema é verdadeiro para qualquer pessoa que construa uma carteira de aposentadoria em torno de um investimento no qual tenha alta convicção, já que convicção não elimina a possibilidade de estar errado.
Parker diz que os investidores não deveriam manter dinheiro em contas de aposentadoria, nem dinheiro digital peer-to-peer.
“Moedas servem para transações, não para investimentos. O Bitcoin não é diferente. As pessoas deveriam investir em ativos reais que paguem juros, cupons ou dividendos.”
Ele diz que investidores que querem exposição ao sucesso ou fracasso do setor de cripto deveriam possuir ações ou dívida de empresas que geram receita com ele, em vez de manter o próprio Bitcoin.
É possível acreditar em cripto sem apostar sua aposentadoria nela
Se suas economias de aposentadoria não estão em Bitcoin, isso não significa que você esteja menos comprometido com seu crescimento no longo prazo.
Você não precisa escolher entre acreditar que a cripto é o futuro e tratá-la como uma aposta especulativa sem lugar em uma carteira séria, como aconselha Firth:
“Não precisa ser uma proposta de tudo ou nada.”
Você ainda pode acreditar que as criptomoedas mudarão o mundo — sem fazer sua aposentadoria depender de você estar certo.
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto