 Escrito por Jona JaupiRedatorRevisado por Ana Paula PereiraEditor
Proposta de 401(k) dos EUA deixa a porta aberta para altcoins, mas obstáculos permanecem
Últimas NotíciasPublicado6 de nov. de 2026
Embora a proposta não exclua altcoins e criptomoedas menores, especialistas dizem que elas podem enfrentar desafios para entrar nos planos de aposentadoria.
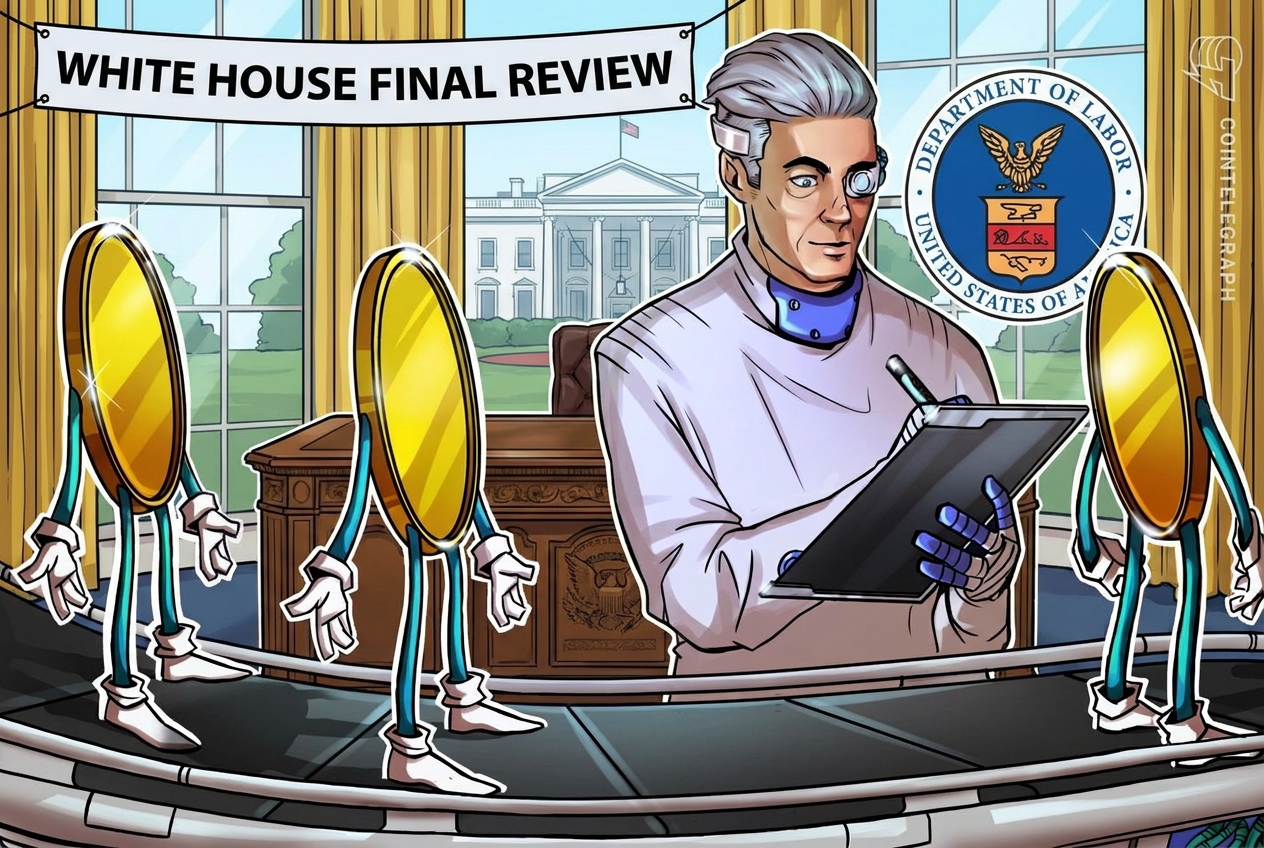
Criptomoedas menores poderiam ser disponibilizadas em planos de aposentadoria 401(k) nos EUA sob uma regra proposta pelo Departamento do Trabalho, mas especialistas dizem que elas podem enfrentar mais desafios do que Bitcoin (BTC) e Ether (ETH).
A regra chegou à Casa Branca para análise final na quinta-feira, segundo o Office of Information and Regulatory Affairs. O objetivo é facilitar a oferta de investimentos alternativos, como cripto, pelos planos de aposentadoria, oferecendo ao mesmo tempo mais proteção jurídica para empregadores e gestores de planos.
A proposta de março do Departamento do Trabalho não especifica quais ativos digitais poderiam ser incluídos nem estabelece um requisito mínimo de capitalização de mercado. No entanto, orienta os gestores de planos de aposentadoria a considerar seis fatores ao fazer a escolha: desempenho, taxas, liquidez, avaliação, referências e complexidade.
A proposta poderia abrir a porta para mais criptomoedas nos planos de aposentadoria, mas não garante que elas serão oferecidas. E, no caso de tokens menores, especialistas dizem que eles podem enfrentar desafios por causa de seu histórico limitado, liquidez e outros riscos.
Por que criptomoedas menores podem enfrentar desafios
Teresa Goody Guillén, sócia-gerente da Bellementis PLLC, disse que Bitcoin e Ether provavelmente serão as primeiras criptomoedas oferecidas, devido a seus mercados e produtos de investimento já estabelecidos. Bitcoin e Ether são as duas maiores criptomoedas em capitalização de mercado, com aproximadamente US$ 1,5 trilhão e US$ 273 bilhões, respectivamente, segundo dados da CoinGecko de 6 de novembro, às 20h01 UTC.
Ainda assim, isso não exclui automaticamente as altcoins, disse ela. Em vez disso, os responsáveis pela gestão dos planos 401(k) precisariam demonstrar que suas escolhas de investimento são sensatas.
“A verdadeira questão não é quais criptomoedas os reguladores escolherão — é se um investimento atende aos mesmos padrões de prudência, liquidez, avaliação e proteção ao investidor que qualquer outra opção de aposentadoria”, disse Guillén.
Ela acrescentou que, embora a capitalização de mercado de um ativo digital seja importante, ela não deveria ser o fator decisivo. “Ser grande não significa ser adequado, e ser pequeno não significa ser desqualificado”, disse Guillén. “Os ativos digitais não deveriam receber tratamento especial nem ser excluídos por usarem uma tecnologia diferente.”
Bernardo Brites, cofundador e CEO da Trace Finance, ecoou o sentimento de Guillén e acrescentou: “Passe qualquer token por essa lista e a resposta é curta. Bitcoin passa claramente. Ether passa; todo o resto falha em histórico ou referência antes que um fiduciário sequer chegue à capitalização de mercado.”
Brites explicou que, nessa situação, a capitalização de mercado importa apenas indiretamente. “O teste prático é mais simples: um comitê de plano consegue documentar um preço diário e confiável a partir de uma estrutura regulada?”, disse ele. “Se não, ele não será incluído.”
ETFs podem vir antes das participações diretas em cripto
Embora a proposta do Departamento do Trabalho não limite os investimentos em cripto a fundos negociados em bolsa (ETFs) ou fundos administrados, especialistas disseram que esses produtos provavelmente serão oferecidos antes das participações diretas em cripto.
“ETFs e fundos administrados provavelmente virão primeiro porque se encaixam nos sistemas existentes de custódia e manutenção de registros”, disse Guillén. Já a posse direta de criptomoedas levantaria preocupações adicionais sobre armazenamento, cibersegurança e precificação, disse Guillén. Ainda assim, ela acrescentou que esses riscos não deveriam automaticamente descartá-la.
Brites também espera que os investimentos em cripto se tornem disponíveis gradualmente. Ele disse que as opções de corretagem existentes provavelmente virão primeiro, seguidas por ETFs independentes e fundos que incluam pequenas quantidades de cripto.
Ele espera que algumas opções de investimento em cripto se tornem disponíveis em 2027, seguidas por ETFs em empregadores maiores mais tarde naquele ano. A cripto poderia se tornar mais amplamente disponível em fundos de aposentadoria até 2028, disse ele.
“A regra muda o risco jurídico, não a infraestrutura, e a infraestrutura é mais lenta”, disse Brites. “A análise da Casa Branca pode levar até noventa dias, depois vêm a publicação e, em seguida, uma data de entrada em vigor normalmente sessenta dias mais tarde.”
Incertezas jurídicas permanecem
Brites explicou ainda que a incerteza jurídica também poderia retardar a adoção. A proposta ofereceria aos gestores de planos de aposentadoria alguma proteção contra processos, mas não os impediria de ser processados por suas decisões de investimento.
Ele também alertou que futuras administrações poderiam revogar a regra, uma possibilidade que poderia deixar os empregadores hesitantes em adicionar cripto a planos de aposentadoria de longo prazo.
“A orientação de 2022 foi revertida em 2025; um fiduciário que assina um projeto de plano de dez anos precisa considerar que essa regra também poderia ser revertida”, disse ele. “E, com os tribunais dando menos deferência às agências, o peso que o porto seguro terá em litígios também continua indefinido.”
A Cointelegraph está comprometida com um jornalismo independente e transparente. Este artigo de notícias é produzido de acordo com a Política Editorial da Cointelegraph e tem como objetivo fornecer informações precisas e oportunas. Os leitores são incentivados a verificar as informações de forma independente. Leia a nossa Política Editorial https://cointelegraph.com.br/editorial-policy
Mais sobre o assunto