 Escrito por Sam BourgiRedatorRevisado por Robert LakinEditor
O modelo de tesouraria cripto perde sua vantagem à medida que os prêmios das ações diminuem: DWF
Últimas NotíciasPublicado24 de set. de 2026
A maioria das DATs agora é negociada abaixo do valor de suas reservas de cripto, enfraquecendo um modelo de financiamento que antes ajudava as empresas a expandir seus balanços.
O modelo de tesouraria cripto perdeu em grande parte sua vantagem inicial, e a maioria das empresas de tesouraria de ativos digitais (DATs) já não alcança os prêmios que lhes permitiam captar capital e acumular mais cripto sem diluir os acionistas existentes, de acordo com um novo relatório da DWF Ventures.
O relatório, publicado na quinta-feira, constatou que apenas quatro das 20 maiores DATs por ativos sob gestão são negociadas acima de um mNAV de 1, o que significa que seu valor de mercado supera o valor de suas reservas de cripto. São elas Bit Digital, Strive, Hyperliquid Strategies e BitMine.
Os descontos generalizados sugerem que os investidores já não estão dispostos a pagar o mesmo prêmio pela exposição a cripto por meio de empresas de capital aberto.
Desde que Michael Saylor, da Strategy, foi pioneiro no modelo de tesouraria de Bitcoin em 2020, a maioria das ações de DATs teve desempenho inferior ao de simplesmente manter o ativo cripto subjacente, segundo a DWF. Mesmo entre as ações de DATs que tiveram desempenho superior, a DWF constatou que a vantagem sobre simplesmente manter a criptomoeda geralmente foi pequena.
O relatório foi divulgado enquanto a Sequans Communications, uma empresa francesa de semicondutores que lançou uma estratégia de tesouraria de Bitcoin no ano passado, revelou que vendeu seus 314 BTC restantes, concluindo uma saída iniciada com o resgate de sua dívida conversível em maio. A Sequans agora não mantém nenhuma criptomoeda em seu balanço patrimonial.
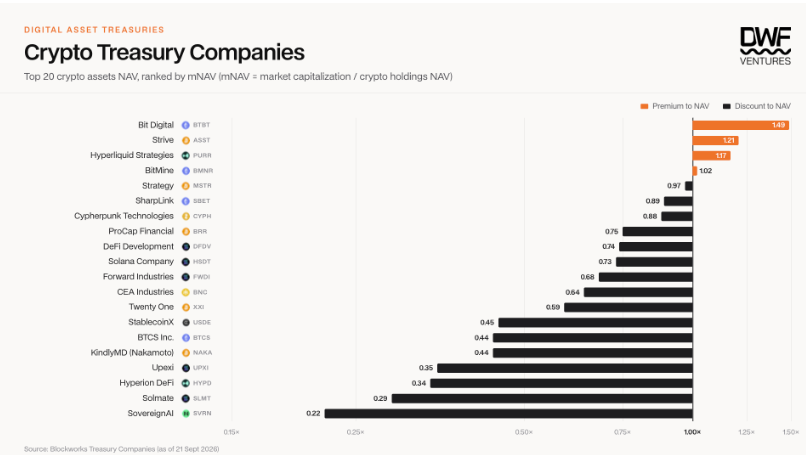
Segundo a DWF, o prêmio pago pelos investidores pelas ações de DAT geralmente atingiu o pico quando a estratégia era nova e atraía a atenção dos investidores. A Strategy, por exemplo, viu seu mNAV atingir o pico no fim de 2024, durante a alta do Bitcoin, quando a demanda por exposição alavancada ao BTC era forte.
Relacionado: Strategy revela capacidade de captação de US$ 44,1 bilhões para comprar mais Bitcoin
Alertas sobre DAT antecedem a queda mais recente
A DWF não é a única empresa a alertar sobre a queda dos mNAVs. A Standard Chartered levantou a questão em setembro de 2025, quando o Bitcoin e o mercado cripto mais amplo estavam em alta, alertando que um “colapso do mNAV” poderia levar a uma consolidação generalizada entre empresas de tesouraria de ativos digitais.
A Galaxy Digital fez um alerta semelhante no ano passado, argumentando que o modelo DAT “depende fundamentalmente de um prêmio persistente das ações em relação ao NAV”.
Esse prêmio permite que as empresas emitam ações e usem os recursos para comprar mais cripto sem diluir as participações dos acionistas existentes. Se, em vez disso, as ações forem negociadas abaixo do NAV, captar recursos por meio da emissão de ações para comprar mais cripto pode ser dilutivo e enfraquecer o principal mecanismo de financiamento da estratégia.
“Se o prêmio desabar — ou, pior, se transformar em um desconto —, o modelo começa a ruir”, o analista de pesquisa da Galaxy, Will Owens, escreveu.
O modelo provou ser mais difícil de sustentar neste ano, com o Bitcoin caindo de uma máxima histórica superior a US$ 126.000 em outubro passado para menos de US$ 60.000, antes de se recuperar para cerca de US$ 86.000.
Revista: Empresas de tesouraria de Bitcoin podem superar o BTC... mas vale a pena assumir o risco?
A Cointelegraph está comprometida com um jornalismo independente e transparente. Este artigo de notícias é produzido de acordo com a Política Editorial da Cointelegraph e tem como objetivo fornecer informações precisas e oportunas. Os leitores são incentivados a verificar as informações de forma independente. Leia a nossa Política Editorial https://cointelegraph.com.br/editorial-policy
Mais sobre o assunto