 Escrito por Andrew FentonEditorRevisado por Felix NgEditor
As regras pró-cripto da SEC e da CFTC podem ser anuladas? Opinião jurídica
RevistaPublicado15 de out. de 2026
A SEC e a CFTC emitiram recentemente uma série de regras pró-cripto. Mas essas regras resistirão na Justiça e poderão ser facilmente revertidas pelo “exército anticripto”?
Após o fracasso da votação de encerramento do debate sobre a CLARITY no Senado, a SEC e a CFTC começaram imediatamente a emitir suas próprias regras para os mercados de cripto.
Dois dias após a votação, a SEC revelou uma isenção de cinco anos que permite a emissão e a negociação de tokens de ações. Desde então, a OKX se uniu à ICE para lançar a negociação de 63 ações listadas na NYSE, e a Securitize lançou 12 Securitize Stocks, incluindo Apple, Nvidia e Microsoft.
A SEC também emitiu orientações esclarecendo que um token de cripto não se torna um valor mobiliário apenas porque um projeto está recomprando seus próprios tokens e declarou que tokens de liquid staking não são valores mobiliários. A agência também propôs novas regras para a custódia de ativos de cripto.
Enquanto isso, a CFTC tomou medidas para isentar alguns provedores de software de cripto das exigências de registro. A agência propôs uma nova categoria de registro de “mercado de ativos de cripto” e pretende permitir que exchanges registradas ofereçam negociação alavancada.
Mas a preocupação de parte do setor é que essas regras possam estar construídas sobre terreno instável. A TD Cowen advertiu que as regras das agências “são as mais fáceis de rescindir” — algo demonstrado quando comissários nomeados por Trump apagaram todos os vestígios da era de Gary Gensler.
Uma decisão da Suprema Corte de 2024 também significa que as regras das agências podem ser anuladas mais facilmente pelos tribunais.
A durabilidade da elaboração de regras pelos reguladores está sendo testada atualmente nos tribunais, com um grupo de bancos comunitários processando o Office of the Comptroller of the Currency por exceder sua autoridade ao permitir que empresas de cripto obtenham cartas de bancos fiduciários nacionais.
Para discutir as questões jurídicas envolvidas, a Magazine conversou com Yuriy Brisov, da D&A Partners. Esta é uma versão editada da conversa.
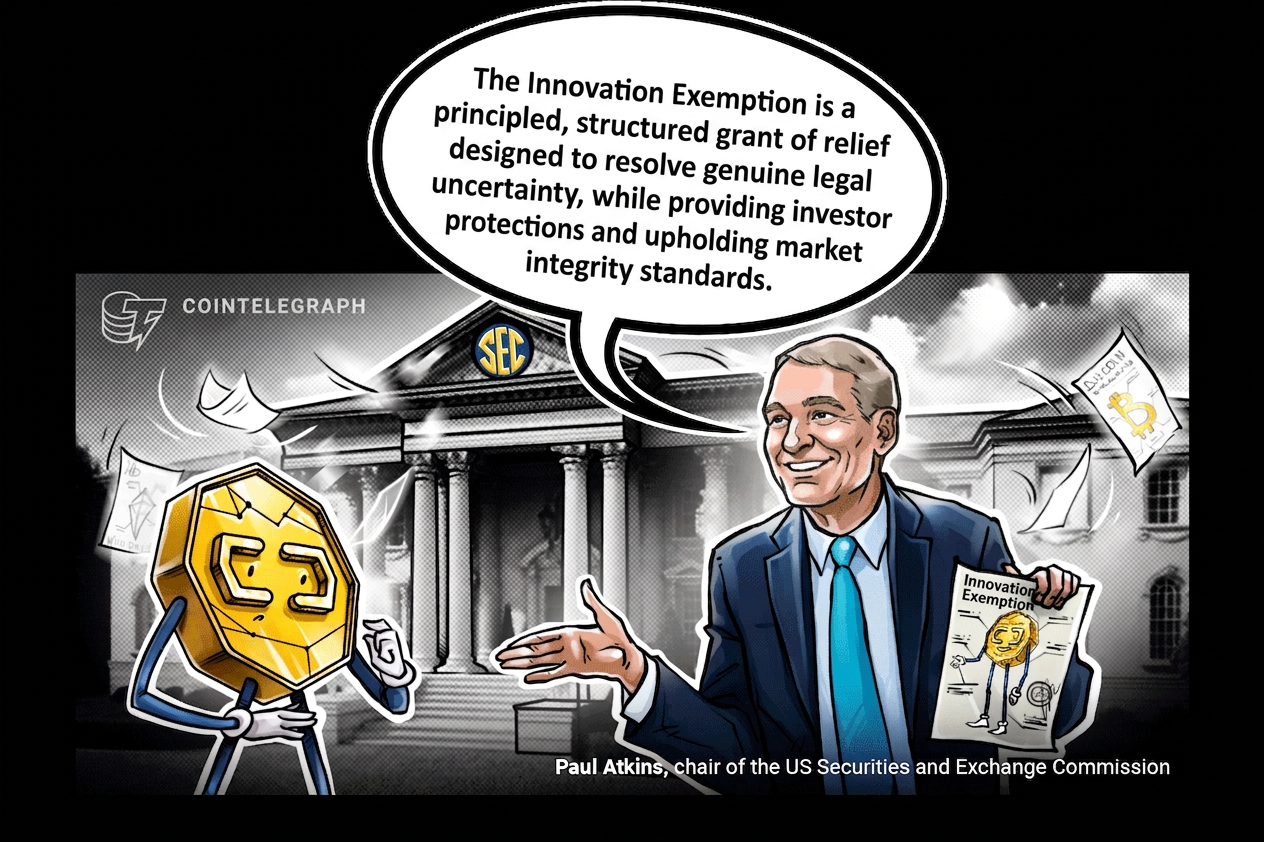
Magazine: O presidente da SEC, Paul Atkins, disse após o fracasso da votação da CLARITY que a agência estava divulgando regras porque o Congresso não o fez. Agências como a SEC devem criar regras ou apenas interpretar regras que já existem?
Brisov: Elas devem criar regras. Elas têm esse poder nos termos do Exchange Act de 1934. A SEC foi criada como resultado do grande colapso dos mercados dos EUA no fim da década de 1920. Desde sua criação, a SEC tinha o poder de criar regras e regulamentos sobre como as leis deveriam ser aplicadas. A legislação americana funciona criando regras gerais, como uma estrutura, e depois conta com um órgão fiscalizador para supervisionar essas regulamentações.
Havia uma razão para ela ter sido criada dessa forma — para que, quando, por exemplo, surgissem tokens de blockchain, a legislação americana estivesse pronta para acomodar novas tecnologias. É isso que a Comissão vem fazendo há muito tempo, e isso está obviamente dentro de suas atribuições.
Magazine: Ela pode interpretar as regras de forma oposta à de uma SEC nomeada por uma administração anterior?
Brisov: Deve haver uma razão para isso. Em teoria, elas podem fazer isso, mas tudo deve estar dentro da formação do conjunto de leis. Sob Gary Gensler, a Comissão tentou aplicar essas regras aos tokens. Descobriu-se que isso fracassou porque ainda há imprecisão, e muitas empresas deixaram o mercado dos EUA em definitivo.
Isso abre espaço para que a nova Comissão supervisione essas regras e diga: “Vocês tentaram, mas podemos ver que não está funcionando. Então ofereceremos nossas próprias regras.” Mas o poder de propor regras é limitado. Se elas oferecerem regulamentações que imponham um ônus econômico insuportável às empresas, ou algo bizarro, também existem leis que permitem que empresas ou qualquer parte prejudicada contestem essa regulamentação no tribunal e digam: “Não gostamos do que a SEC tem feito porque isso está prejudicando o mercado.”
Em 2011, houve um caso em que a SEC aplicou novas regras sobre como os acionistas votam por procuração. E a comunidade empresarial disse: “isso é bizarro, oneroso e não gostamos disso”. Houve um caso, Business Roundtable vs. SEC, e [as empresas] venceram.
Magazine: O que foi a decisão Chevron da Suprema Corte e como sua revogação em 2024 afeta os processos judiciais sobre a elaboração de regras por agências como a SEC e a CFTC?
Brisov: Chevron foi um famoso caso de 1984. O tribunal basicamente disse que, se a lei fosse vaga ou houvesse incertezas e ambiguidades no estatuto, deveríamos usar a interpretação da agência como lei. Em junho de 2024, Loper Bright foi um novo precedente que revogou Chevron. Agora, afirma que não somos obrigados a fazer isso. É claro que [a SEC] é uma autoridade forte: quem conhece melhor as leis de valores mobiliários do que a SEC? Mas o tribunal deve usar seu próprio discernimento e aplicar ele próprio o caso Howey.
Magazine: Então isso torna mais provável que as regras da SEC sejam anuladas?
Brisov: Em alguns casos, os tribunais podem chegar a uma conclusão diferente.
Você não pode simplesmente chegar e dizer “não gostamos desta regulamentação”. Por exemplo, se você for um broker-dealer tradicional ou um participante tradicional do mercado de investimentos nos Estados Unidos e disser: ‘Veja, estou sofrendo por causa desta nova regulamentação’, deverá conseguir provar que não houve pesquisa suficiente, que ela é onerosa para os negócios e que não é lucrativa para o mercado dos EUA. Se provarem os danos e a falta de pesquisa, o tribunal poderá anular essa regulamentação.
Pelo que posso ver, Paul Atkins e a SEC consultaram muitas empresas de cripto e fundos de capital de risco. Eles fizeram suas pesquisas, portanto não é algo que simplesmente inventaram em um dia.
Relacionado: OKX e controladora da NYSE protocolam pedido para lançar plataforma de ações tokenizadas dos EUA
Magazine: Vamos supor que as regras da SEC e da CFTC sobrevivam pelos próximos dois anos e que as empresas invistam muito dinheiro em infraestrutura para ações tokenizadas com base nas novas regras. Uma nova SEC poderia reverter unilateralmente as regras ou teria de levar em conta as empresas construídas com base na interpretação anterior?
Brisov: Elas têm de levar isso em conta. Se houver potencial para o mercado dos EUA crescer e se beneficiar dessa regulamentação, elas não poderão simplesmente anulá-la. Há o mesmo processo de raciocínio pelo qual passa uma agência ou um tribunal. Ele é chamado de IRAC: questão, regra, análise, conclusão. Elas teriam de aplicar uma lógica compreensível e transparente.
Elas não podem simplesmente dizer que não gostam. Têm de explicar. Têm de apresentar uma fundamentação econômica. Têm de apresentar pesquisas e provar que elas são insuficientes. Só então poderão chegar a uma conclusão diferente.
Para fins de argumentação, poderíamos dizer que Paul Atkins odeia o teste Howey e teria ficado feliz em simplesmente abandoná-lo — mas não pode fazer isso. Em todas as notas, ele continua repetindo que o caso Howey ainda funciona, que continua sendo uma regulamentação válida nos Estados Unidos. No entanto, podemos interpretá-lo neste caso e naquele caso de maneira diferente — e essa é a nossa lógica. É isso que nos permite fazê-lo, e ele o explica de forma transparente.
Magazine: A SEC parece estar trabalhando na isenção para inovação há anos. Mas, mais recentemente, a SEC publicou uma FAQ dizendo que a recompra do próprio token por uma empresa de cripto não transforma um token de commodity em um valor mobiliário. Eu poderia me sentir seguro e confortável para lançar um programa de recompra de tokens com base em uma FAQ da SEC?
Brisov: Se você seguir isso e tiver sido criado pelas pessoas que sabem do que estão falando, provavelmente estará a salvo. Mas isso não é legislação. Uma FAQ é como um manual. Ela não tem autoridade alguma, nem mesmo para a equipe.
Magazine: Então a FAQ não está dizendo que eles mudaram as regras; está apenas dizendo quais são as regras?
Brisov: É apenas uma explicação adicional, como um livro de casos na universidade. São notas da equipe. Um manual que explica à equipe como deve trabalhar e como deve entender isso. Eles as reescrevem com bastante frequência.
Magazine: Eles reescreveram a FAQ depois de uma semana porque o assessor jurídico da a16z disse que ela deixava uma brecha enorme.
Brisov: Exatamente, e é assim que deve ser feito. Não é regulamentação nem legislação; eles podem alterá-las toda semana.
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto