 Escrito por Christina CombenRedatorRevisado por Andrew FentonEditor
Empresas de tesouraria de Bitcoin podem superar o BTC... mas vale a pena correr o risco?
RevistaPublicado17 de set. de 2026
As empresas de tesouraria de Bitcoin prometem ampliar os rendimentos em relação ao investimento apenas em Bitcoin, mas o potencial de alta supera os riscos de baixa?
Agora há 179 empresas listadas que mantêm Bitcoin em seus balanços, todas seguindo variações da mesma fórmula simples:
captar capital nos mercados tradicionais, comprar Bitcoin e tentar aumentar a quantidade de BTC que sustenta cada ação mais rapidamente do que a empresa dilui os acionistas.
Segundo Mark Palmer, diretor-gerente e analista sênior de pesquisa de ações da StoneX, é assim que as empresas de tesouraria tentam “superar” o rendimento do Bitcoin.
Fazer essa equação funcionar é muito mais fácil quando o preço do Bitcoin está subindo e os investidores estão dispostos a financiar a próxima onda de compras. Infelizmente, a mecânica funciona nos dois sentidos.
Quando o prêmio desaparece, o entusiasmo dos investidores diminui. O financiamento fica mais difícil, as obrigações de dívida e rendimento permanecem, e a mesma estrutura que superou o ativo amplia as perdas na queda. Não é surpresa que as 50 maiores empresas de tesouraria de Bitcoin tenham perdido US$ 83 bilhões em valor de mercado desde julho de 2025.
A recente reação dos acionistas da Metaplanet mostra o tipo de questionamento que surge quando as empresas de tesouraria diluem demais seus acionistas.
É mais provável que as empresas de tesouraria precisem captar dinheiro em mercados de baixa, mas isso cria um possível problema. Palmer afirma:
“Emitir ações com prêmio sobre o valor patrimonial líquido e comprar Bitcoin com os recursos aumenta o respaldo em Bitcoin de cada ação existente. A mesma emissão com desconto destrói valor.”
Então, os rendimentos acima da média oferecidos durante o mercado de alta compensam os riscos de queda durante o mercado de baixa?
A matemática funciona, até que os mercados de capitais parem de cooperar
Apesar de toda a complexidade em torno das empresas de tesouraria de Bitcoin, o teste básico para potenciais investidores é relativamente simples. Os acionistas acabam com mais Bitcoin respaldando cada ação ao longo do tempo?
Palmer afirma que os investidores devem olhar além do número principal de Bitcoins que uma empresa detém e se concentrar, em vez disso, em “Bitcoin por ação totalmente diluída, líquido das reivindicações de dívida e ações preferenciais”.
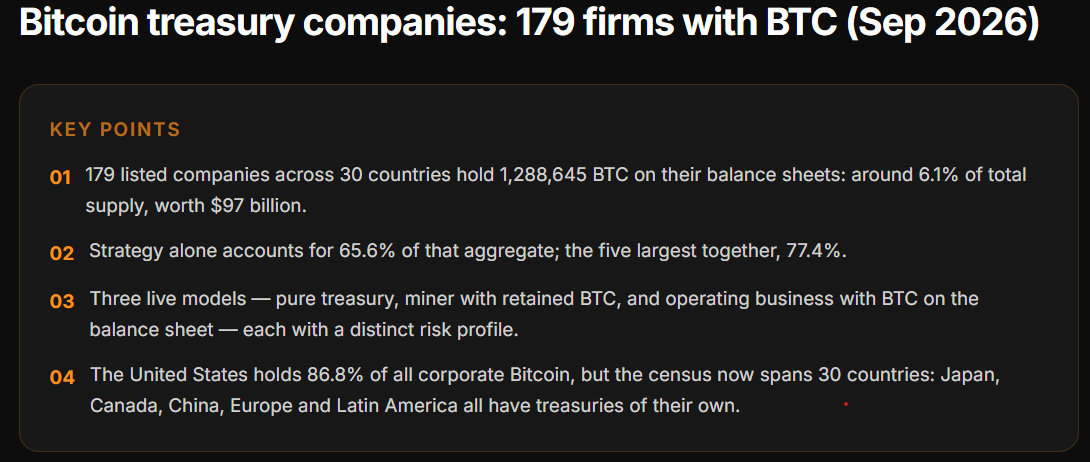
179 empresas de tesouraria de Bitcoin em setembro de 2026. Fonte: SatsIntel
Emitir novas ações não é necessariamente um problema. O que importa é se o novo capital gera valor e lucro adicionais suficientes para que os benefícios aos acionistas existentes superem a diluição.
Relacionado: Metaplanet transfere 4.800 BTC no valor de US$ 377 milhões para a Coinbase Prime
Se a empresa emitir ações por um valor superior ao valor do Bitcoin que as respalda e usar esse dinheiro para comprar mais Bitcoin, os acionistas podem acabar com mais Bitcoin por ação. Se captar dinheiro abaixo desse valor, eles podem acabar com menos.
Essa dinâmica foi muito favorável à Strategy durante o último mercado de alta do Bitcoin, afirma Adam Morgan McCarthy, pesquisador da LO:TECH e ex-chefe de pesquisa da Kaiko, porque o Bitcoin estava subindo rapidamente. “Eles conseguiram assumir novas dívidas. Conseguiram emitir novas dívidas por causa disso.”
O primeiro golpe é metade da batalha
Escolher a tesouraria de ativos digitais certa é uma decisão fundamental. Com algumas centenas agora disponíveis, as empresas mais antigas têm vantagem, explica McCarthy:
“É uma vantagem de pioneirismo, certo? Se você é Michael Saylor ou é a Bitmine e tem esse tipo de figura maior que a vida no comando, é um pouco diferente.”
O presidente executivo da Strategy, Michael Saylor, tornou-se parte da própria engrenagem da operação, e McCarthy afirma que ele consegue manter a narrativa em movimento mesmo quando o preço do Bitcoin não se move. A empresa de tesouraria de Ethereum Bitmine tem uma figura igualmente proeminente em Tom Lee.
O Bitcoin e outras criptomoedas sobem e descem com base em narrativas, então ter um contador de histórias na linha de frente ajuda a manter o interesse dos investidores — especialmente quando o ativo subjacente está em queda livre. Mas McCarthy alerta:
“Não acho que haja espaço suficiente para cem Michael Saylors; não há pessoas assim em quantidade suficiente.”
Relacionado: Strategy capta US$ 334 milhões por meio da venda de ações, mas não compra Bitcoin
McCarthy afirma que muitas das empresas que seguiram a Strategy estavam essencialmente apenas comprando Bitcoin e esperando que o preço das ações acompanhasse. Elas “não tinham um plano de saída” para quando a dinâmica se invertesse, diz ele, e espera que a depuração seja ainda mais brutal:
“Acho que isso vai eliminar cerca de 95% delas.”
A estrutura corporativa vem com bagagem
Também existem maneiras mais simples de obter exposição ao Bitcoin, comprando-o diretamente em uma exchange ou por meio de um fundo negociado em bolsa (ETF) de Bitcoin à vista.
Os ETFs à vista permitem que investidores de finanças tradicionais comprem Bitcoin por meio de uma conta convencional de corretora, sem precisar considerar a administração, a estrutura de financiamento ou os riscos de governança de uma empresa DAT.
A engenharia financeira criativa pode ser difícil de entender para investidores de varejo, afirma Palmer:
“O maior risco que os investidores enfrentam ao comprar ações de empresas de tesouraria de Bitcoin é esquecer que a reivindicação dos acionistas ordinários é residual, pois a dívida conversível e as ações preferenciais perpétuas têm prioridade sobre eles.”
Esses instrumentos, acrescenta, “carregam obrigações de caixa que o próprio Bitcoin não gera”.
Então, as empresas de tesouraria conseguem superar o Bitcoin?
Matt Cole, diretor-executivo da Strive, uma das maiores empresas de tesouraria de Bitcoin, afirma que os investidores devem apenas olhar o placar:
“A Strategy superou o Bitcoin de forma dramática desde que adotou sua estratégia. A Metaplanet também superou o Bitcoin desde o início, e a Strive superou o Bitcoin tanto desde o anúncio de nossa estratégia, em maio de 2025, quanto no acumulado do ano de 2026.”
Ele acrescenta que “a Strive não vendeu um único Bitcoin e, durante um mercado de baixa do Bitcoin, aumentamos nossas participações aproximadamente quatro vezes, enquanto superamos o Bitcoin”.
David Bailey, diretor-executivo da Nakamoto, apresenta um argumento semelhante em favor da Metaplanet, dizendo que ela foi “a ação com melhor desempenho no mundo por quase dois anos” e está “em alta de 1.300% desde o início”.
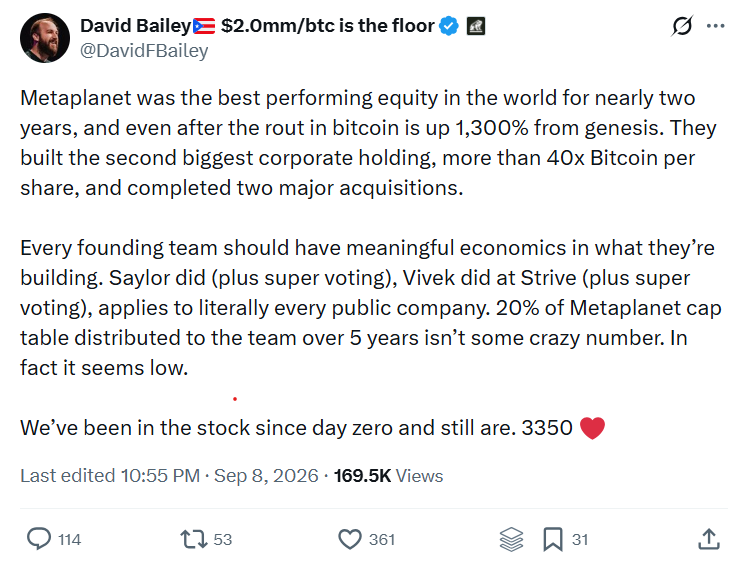
David Bailey afirma que a Metaplanet foi a ação com melhor desempenho por 2 anos. Fonte: David Bailey.
Apesar dos rendimentos obtidos até o momento, o vencimento das dívidas e as obrigações de rendimento ainda podem causar problemas mais adiante. E algumas empresas sem o mesmo acesso a capital, base de investidores ou capacidade financeira no balanço descobriram quão rapidamente a operação pode se voltar contra elas. Os dois exemplos mais notáveis são a própria Nakamoto Inc. de Bailey, cujas ações caíram 99% desde o pico de 2025, e a empresa britânica Satsuma Technology, que registrou uma queda semelhante.
A própria visão de McCarthy é reveladora. Questionado sobre como investiria US$ 100.000 para obter exposição ao Bitcoin, ele afirma que “compraria principalmente um ETF” e talvez destinasse uma quantia menor à Strategy “por causa da volatilidade”.
No fim das contas, comprar Bitcoin é apostar no Bitcoin. Comprar uma empresa de tesouraria é apostar no Bitcoin, além de fazer uma aposta nas pessoas, na estrutura de financiamento, no balanço patrimonial e na governança corporativa que o acompanham.
Revista: A Strategy se tornou um símbolo do crash das empresas pontocom: a história pode se repetir?
A Cointelegraph publica reportagens longas, análises e jornalismo narrativo produzidos pela equipe editorial interna da Cointelegraph, com conhecimento especializado no assunto. Todos os artigos são editados e revisados pelos editores da Cointelegraph de acordo com nossos padrões editoriais. Alguns artigos contêm links de afiliados, pelos quais a Cointelegraph pode receber comissão. Essas relações não influenciam quais produtos avaliamos nem nossas conclusões editoriais. O conteúdo publicado aqui não constitui aconselhamento financeiro, jurídico ou de investimento. Os leitores devem fazer sua própria pesquisa e consultar profissionais qualificados quando apropriado. A Cointelegraph mantém total independência editorial.
Mais sobre o assunto